Jejak Tertulis Sebelum MSCI 15 Oktober: Siapa Tahu Duluan?
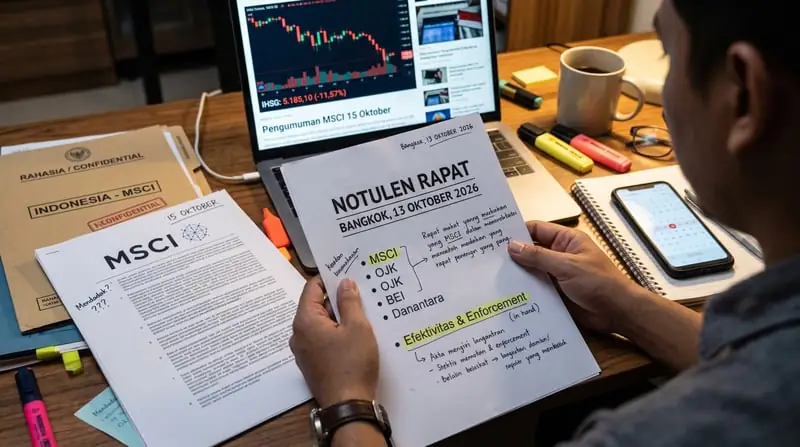
Dua hari sebelum MSCI mengumumkan usulan menurunkan status pasar saham Indonesia, para pejabat duduk satu meja dengan pimpinan MSCI di Bangkok. Rapat itu berlangsung pada 13 Oktober 2026. Pengumuman MSCI menyusul pada 15 Oktober. Sampai artikel ini ditulis, jejak tertulis sebelum MSCI 15 Oktober belum pernah dipublikasikan, baik notulen, daftar hadir, maupun surat dari MSCI. Dalam bahan yang kami telaah, tidak satu pun dokumen semacam itu muncul. Publik hanya memegang pengakuan lisan dari pihak yang hadir.
Artikel ini tidak menuduh siapa pun. Pertanyaannya sederhana dan bisa dijawab dengan dokumen: apakah MSCI memberi peringatan tertulis kepada otoritas, dan apakah publik pernah diberi tahu.
Apa yang diklaim, dan oleh siapa
Narasi "mendadak" muncul dari pejabat yang hadir di Bangkok. Direktur Pengembangan BEI Iding Pardi mengatakan MSCI waktu itu hanya "mempertanyakan mengenai efektivitas dan enforcement". Menurutnya, "tidak ada sinyal bahwa ini ada kemungkinan di standalone market". Iding juga menyebut sebagian besar pertanyaan di pertemuan itu menyangkut kebijakan fiskal dan moneter. Dalam versi lain, ia menyebut pembahasan mencakup fiskal, moneter, dan reformasi BUMN.
Menko Perekonomian Airlangga Hartarto menyampaikan nada serupa dengan bahasa lebih keras. "Kenapa sudah ketemu di Thailand kemarin nggak bicara masalah ini? Ini kan ada tanda tanya besar," ujarnya. Ia menekankan bahwa yang ditemui di Bangkok adalah pimpinan MSCI, bukan analisnya. Namun ia juga mengingatkan agar tidak berprasangka: "kita tidak boleh suudzon".
Semua keterangan itu berasal dari pihak yang berkepentingan. Mereka sedang menghadapi anjloknya IHSG 11,57% ke level 5.185,10 pada 16 Oktober, penurunan harian terbesar sejak Januari 1998. Mereka juga menanggung pertanyaan soal kesiapan komunikasi risiko. Review fakta internal kami menyimpulkan bahwa dokumen yang ada hanya mengonfirmasi pertemuan itu terjadi. Peserta lengkap, agenda, action point, dan surat MSCI antara April dan Oktober tetap tidak diketahui.
Dua jenis "kejutan"
Kata "kejutan" dipakai untuk dua hal yang berbeda.
Pertama, waktu. Iding menyatakan hasil peninjauan indeks MSCI biasanya diumumkan sekitar 12 November, dan pengumuman kali ini datang hampir sebulan lebih awal. Airlangga mengatakan MSCI "menjanjikannya di bulan November". Ketua Umum Kadin Anindya Novyan Bakrie bertanya mengapa konsultasi dibuka sebelum tenggat evaluasi November yang menjadi acuan. Ia juga meminta MSCI menjelaskan temuan baru apa yang mendasarinya.
Ada catatan penting di sini. Kadin sendiri mengakui bahwa peninjauan indeks reguler dan konsultasi klasifikasi pasar adalah dua proses berbeda. Dalam rilis resminya, MSCI juga menulis bahwa pada Juni ia menyatakan akan mempertimbangkan konsultasi jika tidak ada kemajuan memadai hingga Tinjauan Indeks November 2026. Liputan6 bahkan menulis bahwa MSCI "sepertinya sudah memberikan sinyal". Peringatan Juni itu tidak tersembunyi, karena MSCI mempublikasikannya. Pertanyaannya bergeser: apakah ada peringatan lain yang lebih spesifik, tertulis, dan tidak diumumkan?
Kedua, bobot keputusan. Banyak pelaku pasar terkejut bukan karena ada konsultasi, melainkan karena usulannya langsung ke Standalone Market, bukan Frontier Market. Mirae Asset Sekuritas menyebut usulan itu melampaui "skenario terburuk" yang sempat dipertimbangkan. Valverde Investment Partners menyebut skenario tersebut sebelumnya tidak masuk perkiraan. Head of Research Kiwoom Sekuritas Liza Camelia Suryanata menyebut reaksi pasar di luar perkiraan analis. Ia juga mengaku analis sudah memperkirakan pembekuan Indonesia dalam reklasifikasi indeks akan dipertahankan.
Jadi "tidak ada sinyal" bisa benar untuk satu hal dan keliru untuk hal lain. Dua klaim ini perlu dipisahkan sebelum ada yang menyimpulkan apa pun.
Daftar hadir pun diceritakan berbeda-beda
Daftar peserta rapat Bangkok belum jelas, dan laporan media tidak seragam:
- Iding menyebut pertemuan roundtable di sela rangkaian IMF Annual Meeting itu dihadiri OJK, KSEI, MSCI, dan Danantara.
- Dalam laporan lain, Iding menyebut BEI, OJK, Danantara, Bank Indonesia, dan Kementerian Keuangan berdiskusi dengan MSCI, FTSE Russell, dan Moody's.
- Menurut Airlangga, yang bertemu pimpinan MSCI adalah Menteri Keuangan dan Gubernur Bank Indonesia.
- Detik menyebut pejabat pemerintah bersama BEI, OJK, dan Danantara.
Mungkin semua keterangan itu merujuk pada rangkaian sesi yang berbeda. Mungkin juga ada sesi yang tidak disebut. Bahan yang tersedia tidak memungkinkan kami menyimpulkan. Detik juga menulis pertemuan itu berlangsung "sepekan sebelumnya", sedangkan Bloomberg Technoz menyebut Selasa 13 Oktober, tepat dua hari sebelum pengumuman. Perbedaan detail seperti ini lazim muncul ketika tidak ada catatan resmi yang bisa dirujuk bersama.
Soal waktu, Kadin mencatat konsultasi dibuka pada 15 Oktober 2026 waktu New York, atau 16 Oktober waktu Indonesia. Bursa merasakannya pada pembukaan 16 Oktober, ketika IHSG langsung turun sekitar 8% dan perdagangan dihentikan sementara.
Dokumen yang bisa diminta
Tanpa sumber orang dalam, jalur yang paling bisa diuji adalah permintaan resmi kepada BEI dan OJK. Daftar dokumen konkretnya:
- Notulen rapat Bangkok 13 Oktober MSCI, termasuk agenda dan action point. Iding bilang MSCI mempertanyakan efektivitas dan penegakan aturan. Notulen akan menunjukkan seberapa spesifik pertanyaan itu dan apakah ada tenggat atau ekspektasi yang dicatat.
- Daftar hadir rapat MSCI Bangkok. Dengan daftar ini, versi yang berbeda-beda di atas bisa dicocokkan.
- Surat MSCI April hingga Oktober 2026 kepada OJK, BEI, atau KSEI, termasuk balasan dari pihak Indonesia. Ini inti pertanyaannya: apakah ada peringatan tertulis MSCI ke OJK dan BEI selain pengumuman publik bulan Juni?
- Komunikasi internal antara BEI, OJK, dan pemerintah setelah pernyataan MSCI pada Juni, sejauh itu mencatat rencana menghadapi kemungkinan konsultasi.
Review fakta internal kami mengonfirmasi bahwa belum ada dokumen primer yang menjawab pertanyaan-pertanyaan ini. Evidence pencarian web untuk peserta, agenda, dan surat MSCI juga kosong. Ini berarti bahan itu belum terbit, belum ditemukan, atau belum dibuka. Pembaca tidak boleh membaca kekosongan ini sebagai bukti bahwa dokumennya tidak ada.
Satu petunjuk lain perlu diperiksa. Sebuah artikel Kompas bertanggal 13 Oktober, hari yang sama dengan rapat Bangkok, berjudul "IHSG Anjlok 2,59 Persen, Rumor MSCI Bikin Investor Ketar-ketir". Kami baru membaca judulnya dan belum menelaah isinya. Jika pasar sudah membicarakan "rumor MSCI" pada 13 Oktober, pertanyaan tentang apa yang diketahui dan siapa yang tahu menjadi lebih tajam.
Kapasitas Danantara belum dijelaskan
Satu nama mencolok dalam semua versi daftar hadir: Danantara 5. Badan Pengelola Investasi Daya Anagata Nusantara itu duduk di rapat dengan MSCI, tetapi tidak ada bahan yang menjelaskan kapasitasnya. Review internal kami juga tidak menemukan keterangan apakah ia hadir sebagai pemilik aset negara, pendukung rencana demutualisasi bursa, atau peran lain.
Pertanyaan ini relevan karena demutualisasi bursa masuk dalam delapan program reformasi pasar modal yang didukung Kadin. Direktur Eksekutif CELIOS Bhima Yudhistira Adhinegara berpendapat rencana masuknya Danantara ke BEI lewat demutualisasi akan menambah beban penilaian independensi bursa. Itu pendapat seorang pengamat, bukan temuan. Meski begitu, publik berhak tahu dalam kapasitas apa Danantara ikut berbicara dengan penyedia indeks global sebelum keputusan yang menyangkut seluruh pasar diumumkan. Dasco menyebut DPR telah menggelar rapat koordinasi dengan perwakilan Danantara. Ia belum merinci bentuk evaluasi atau tindak lanjutnya.
Pertanyaan tentang kepemilikan saham Danantara pada emiten yang disorot dan konflik kepentingan tidak bisa dijawab dari bahan yang ada. Kami menandainya sebagai pertanyaan terbuka.
Dua kemungkinan, dua persoalan berbeda
Jawaban dokumen akan membawa cerita ke salah satu dari dua arah.
Jika ada peringatan tertulis antara April dan 15 Oktober, narasi "langkah mendadak MSCI" runtuh. Persoalannya berubah menjadi akuntabilitas OJK dan BEI sebelum pengumuman MSCI: mengapa risiko yang sudah tertulis tidak sampai ke investor domestik dan publik? Liputan kami sebelumnya mencatat bahwa pembekuan rebalancing MSCI sejak April 2026 sudah menempatkan Indonesia dalam "masa percobaan". Jika kegagalan penyampaian risiko ini terbukti, publik lokal membayar harganya. Pasar kehilangan nilai kapitalisasi dari Rp10.275 triliun pada 15 Oktober menjadi Rp9.157 triliun pada 16 Oktober.
Jika tidak ada peringatan tertulis, pernyataan pejabat tentang tak adanya sinyal menjadi lebih kuat. Pertanyaan lalu bergeser ke MSCI: mengapa konsultasi dibuka lebih cepat dari jadwal yang dipahami otoritas, dan mengapa opsi Standalone Market tak pernah dibicarakan di meja? Ini bukan berarti MSCI melanggar prosedur. Kami tidak punya consultation paper, daftar responden, atau perbandingan metodologi dengan kasus Turki dan Argentina. Review internal kami mencatat tidak ada dokumen yang menjelaskan kriteria itu secara rinci.
Ada risiko ketiga yang jujur harus disebut. Verifikasi bisa saja memperkuat legitimasi prosedural MSCI. Jika dokumen menunjukkan MSCI konsisten dengan pernyataan Juni dan membahas efektivitas penegakan aturan di Bangkok, kata "mendadak" akan sulit dipertahankan. Itu hasil yang sah, dan pembaca berhak mengetahuinya.
Jangan campur dengan soal besaran arus keluar
Sorotan pada rapat Bangkok tidak menggantikan pertanyaan lain yang ikut menentukan kerugian. Tekanan jual sudah berlangsung lama. Menurut Liputan6, IHSG turun 40,04% sepanjang tahun dan investor asing melepas saham Rp88,19 triliun sepanjang 2026 per penutupan 16 Oktober. Liputan kami sebelumnya mencatat arus keluar Rp83,88 triliun sebelum vonis MSCI. Artinya, pengumuman 15 Oktober tidak bisa dipakai menjelaskan seluruh kejatuhan pasar.
Estimasi arus keluar ke depan juga beragam dan metodenya berbeda. Reuters mengutip bank-bank yang memperkirakan arus keluar pasif US$3 miliar hingga US$6 miliar. JPMorgan menyebut US$4,8 miliar, dan UBS memperingatkan investor aktif bisa menarik tambahan US$15 miliar. Samuel Sekuritas memperkirakan arus keluar dari indeks MSCI Indonesia saja bisa Rp105–132 triliun. Angka lain, sekitar US$5 miliar, berasal dari perkiraan sebelumnya soal penurunan ke Frontier Market, dan Bloomberg mengaitkannya dengan analis Goldman Sachs pada Juni. Angka-angka ini tidak boleh dijumlahkan karena asumsi dan skenarionya berbeda.
Pertanyaan lain, seperti siapa beneficial owner di balik DSSA, BREN, dan CUAN, yang disorot OJK, termasuk jalur penyelidikan terpisah. Data KSEI dan PPATK yang bisa menjawabnya belum ada di bahan kami. Artikel ini tidak mengklaim apa pun tentang itu. Kami hanya mencatat bahwa daftar saham HSC dengan kepemilikan di atas 95% dalam liputan kami mencantumkan DSSA 95,76% dan BREN 97,31%, dan bahwa pertanyaan kepemilikan itu tetap berdiri sendiri.
Yang kami ketahui dan belum ketahui
Fakta yang berdiri pada sumber:
- Rapat Bangkok berlangsung 13 Oktober 2026, dan MSCI mengumumkan usulan reklasifikasi pada 15 Oktober.
- Pejabat BEI mengatakan MSCI mempertanyakan efektivitas dan penegakan aturan di rapat itu, tanpa menyinggung Standalone Market.
- MSCI menyatakan pada Juni bahwa ia akan mempertimbangkan konsultasi jika tak ada kemajuan memadai hingga Tinjauan Indeks November 2026.
- Konsultasi terbuka hingga 30 April 2027, dengan keputusan final paling lambat 30 Juni 2027.
- Selama itu, MSCI menahan kenaikan Foreign Inclusion Factor (FIF) dan Number of Shares (NOS), serta tidak menambah saham baru ke MSCI Indonesia IMI.
- Menurut MSCI, status Emerging Market bagi Indonesia tidak lagi tepat, dan usulan ke Standalone Market berlanjut kecuali konsultasi menunjukkan bukti jelas perbaikan tata kelola.
Yang belum diketahui:
- Peserta lengkap, agenda, dan action point rapat Bangkok.
- Ada atau tidaknya surat atau peringatan tertulis MSCI kepada otoritas antara April dan 15 Oktober.
- Kapasitas Danantara di rapat itu.
- Isi artikel Kompas 13 Oktober tentang "rumor MSCI".
Langkah berikutnya jelas. Ajukan permintaan informasi resmi kepada BEI dan OJK untuk notulen, daftar hadir, dan surat MSCI. Tanyakan juga kepada Danantara dan Kementerian Keuangan soal peran mereka di Bangkok. Jika dokumen itu keluar, publik bisa menilai sendiri apakah pasar benar-benar terkejut. Jika tidak keluar, publik berhak bertanya mengapa.
Artikel yang serupa
Konsultasi MSCI: Rp88,19 Triliun Kabur Sebelum Vonis
Dua Angka Bensin, Satu APBN: ESDM vs ISEAI Beda 2 Juta Kl