APBN Meleset Rp1.200, Kemenkeu Tak Bersuara
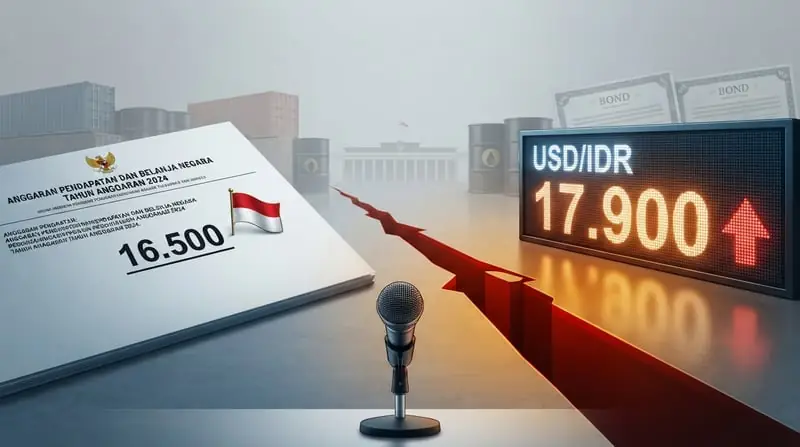
Asumsi kurs APBN 2026 meleset dari rupiah yang benar-benar diperdagangkan di pasar, dan jaraknya tidak lagi bisa disebut tipis. Pemerintah mematok nilai tukar Rp16.500–Rp16.700 per dolar AS dalam APBN 2026. Pada perdagangan Kamis (1/10/2026), rupiah dibuka melemah 21 poin atau 0,12 persen ke level Rp17.915 per dolar AS, lalu bergerak hingga Rp17.937 pada pukul 10.15 WIB. Dikutip dari data Bloomberg, dolar AS pagi ini berada di level Rp17.900. Artinya, kurs pasar berdiri sekitar Rp1.200 di atas batas atas asumsi pemerintah — selisih nyaris 7 persen, dihitung dari Rp17.900 dikurangi Rp16.700.
Selisih itu bukan kejadian sesaat. Pada Selasa (29/9/2026), rupiah sempat menembus Rp18.000 per dolar AS secara intraday. Bank Indonesia (BI) mencatat rupiah terdepresiasi 7,74 persen secara year to date per 29 September 2026. Namun dari seluruh hiruk-pikuk pemberitaan pasar valas dua hari terakhir, satu aktor justru menghilang: Kementerian Keuangan. Padahal, selisih Rp1.200 antara asumsi dan kenyataan adalah persoalan anggaran negara — bukan sekadar persoalan layar perdagangan.
Asumsi Kurs APBN 2026 Meleset dari Rupiah, Selisihnya Rp1.200
Para analis tidak melihat rupiah kembali ke Rp16.600-an dalam waktu dekat. Analis Doo Financial Futures Lukman Leong memperkirakan rupiah bergerak di kisaran Rp17.850–Rp18.000 per dolar AS. Kepala Ekonom Permata Bank Josua Pardede memproyeksikan rentang Rp17.825–Rp17.925 per dolar AS.
Tekanan datang dari dua arah. Dari eksternal, data ADP Employment Change AS September 2026 naik menjadi 90 ribu dari 38 ribu, mendukung permintaan terhadap dolar AS. The Fed menaikkan suku bunga 25 basis poin pada September 2026, dan imbal hasil US Treasury tenor 10 tahun menyentuh 5,23 persen — tertinggi sejak 2007. Indeks dolar AS (DXY) melampaui level 101. "Ketika DXY, indeks dollar menguat, kira-kira mata uang lain? Melemah," ujar Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas BI, Erwin Gunawan Hutapea.
Dari domestik, bebannya bernama defisit transaksi berjalan — dan di sinilah persoalan pasar bertemu persoalan fiskal.
Tiga Pos Belanja yang Ikut Menanggung
Asumsi kurs bukan angka ramalan yang bisa diabaikan ketika meleset. Publikasi resmi Kementerian Keuangan menjelaskan bahwa asumsi dasar ekonomi makro — termasuk nilai tukar — menjadi fondasi penyusunan pendapatan dan belanja negara. Kajian internal kementerian sendiri mengakui deviasi nilai tukar dan harga minyak mentah berdampak langsung pada defisit anggaran.
Dengan kurs pasar sekitar 7 persen di atas asumsi, tiga pos berpotensi membengkak. Perlu ditegaskan: konsekuensi berikut adalah estimasi arah, bukan angka pasti, karena rincian eksposur anggaran belum diumumkan pemerintah.
Pertama, belanja impor membengkak akibat kurs. Setiap pembelian barang dan jasa pemerintah yang berdenominasi dolar — dari peralatan hingga pembayaran kontraktor asing — memerlukan lebih banyak rupiah untuk jumlah dolar yang sama.
Kedua, beban bunga utang valas APBN. Pembayaran bunga dan cicilan utang pemerintah dalam valuta asing dihitung ke dalam rupiah pada kurs berjalan. Selisih Rp1.200 per dolar mengalir langsung ke pos ini sepanjang kurs pasar bertahan di atas asumsi.
Ketiga, dampak pelemahan rupiah pada subsidi energi. Harga minyak mentah Brent memang turun 2,8 persen menjadi US$102,35 per barel pada perdagangan sebelumnya, tetapi level US$102 per barel tetap mahal bagi negara importir energi. Pelemahan rupiah memperbesar biaya impor energi dalam rupiah, dan beban itu pada akhirnya mampir ke pos subsidi serta kompensasi.
Di sisi penerimaan, pelemahan rupiah memang dapat mengangkat penerimaan berdenominasi dolar seperti migas dan komoditas jika dihitung dalam rupiah. Namun tanpa perincian resmi, publik tidak dapat menghitung dampak netonya. Kemenkeu belum merilis satu pun angka.
Risiko Fiskal Defisit Transaksi Berjalan
Tekanan kurs yang membuat asumsi APBN meleset tidak datang dari luar semata. Transaksi berjalan Indonesia pada kuartal II-2026 mencatat defisit US$12,5 miliar atau setara 3,3% PDB — melebar tajam dari kuartal I-2026 sebesar US$3,6 miliar atau 1% PDB. Secara nominal, ini defisit terbesar dalam rangkaian data sejak kuartal I-2004, melampaui rekor kuartal II-2013 sebesar US$10,13 miliar.
Kepala Departemen Komunikasi BI Ramdan Denny Prakoso mengakui kaitan langsung antara defisit dan nilai tukar. "Kita semua bisa melihat performance nilai tukar kita, baik dari volatilitas, kemudian dari level, dan bagaimana sebenarnya nilai tukar itu sangat berkait dengan dinamika perkembangan current account defisit Indonesia," ujarnya.
Sumber pelebarannya bukan misteri: surplus neraca barang tergerus dari US$8,21 miliar pada kuartal I menjadi hanya US$1,32 miliar pada kuartal II-2026 — turun US$6,89 miliar atau 83,92 persen, dan menyumbang 77,31 persen dari total pelebaran defisit. Impor barang melonjak 23,87 persen menjadi US$72,11 miliar, sementara ekspor hanya naik 10,54 persen menjadi US$73,43 miliar. Retoris sebelumnya mengurai mengapa surplus neraca dagang tidak cukup menopang rupiah: kanal impor, termasuk energi, menyerap dolar lebih cepat daripada ekspor menghasilkannya.
Di saat yang sama, defisit neraca jasa kuartal II-2026 mencapai US$5,89 miliar — terdalam sejak 2004, membengkak 34,21 persen dari kuartal sebelumnya. Setara sekitar Rp104,90 triliun dengan asumsi kurs Rp17.800 per dolar, uang itu mengalir ke luar negeri untuk ongkos kirim, jasa konsultasi, teknologi, royalti, hingga asuransi.
Dari sisi suplai, persoalan lama belum terjawab. Retoris pernah menyoroti surplus dolar yang tak kembali ke sistem keuangan domestik melalui penegakan aturan Devisa Hasil Ekspor (DHE). Dalam sepuluh pemberitaan terkini, tidak satu pun menyebut angka realisasi DHE yang benar-benar tersimpan di instrumen dalam negeri. Rantai persoalannya jelas: defisit melebar menekan rupiah, rupiah yang lemah menjauhkan kurs dari asumsi APBN, dan selisih itu kembali ke anggaran sebagai beban.
Sepuluh Pemberitaan, Kementerian Keuangan Tidak Berkomentar Soal Kurs
Redaksi memantau sepuluh pemberitaan arus utama yang terbit antara 30 September dan 1 Oktober 2026 — dari Tirto, Bisnis, CNBC Indonesia, VIVA, ANTARA, detik, CNN Indonesia, Metro TV, hingga Liputan6. Hasilnya konsisten: tidak ada satu kutipan pun dari Kemenkeu di sepuluh artikel yang beredar. Tidak ada nama pejabat, tidak ada pertanyaan wartawan kepada pemegang otoritas fiskal, tidak ada pernyataan resmi. Pemberitaan berhenti di Bank Indonesia dan analis bank.
Yang tampil memang ramai. Erwin Gunawan Hutapea memastikan BI berintervensi secara konsisten dan berkesinambungan melalui transaksi Non-Deliverable Forward (NDF) di pasar offshore, transaksi spot, Domestic Non-Deliverable Forward (DNDF) di pasar domestik, disertai pembelian surat berharga negara (SBN) di pasar sekunder. Ia menilai kuartal III merupakan titik puncak kebutuhan valas dan permintaan akan mereda menjelang akhir tahun. Pilihan intervensi alih-alih kenaikan suku bunga bukan tanpa ongkos; Retoris pernah membedah paradoks kebijakan BI menahan suku bunga di tengah tekanan rupiah.
Josua Pardede menilai pernyataan BI "memberikan reassurance kepada investor terkait prospek stabilitas rupiah". Pelaku pasar kini menanti rilis Badan Pusat Statistik (BPS) hari ini: neraca perdagangan Agustus 2026 dan inflasi September 2026.
Namun pertanyaan biaya tak kunjung diajukan. Tidak satu pun dari sepuluh artikel menanyakan berapa cadangan devisa yang terpakai untuk menahan rupiah di bawah Rp18.000 selama tekanan kuartal III. Dan Menteri Keuangan — penanggung jawab APBN yang asumsinya kini meleset Rp1.200 — tidak tercatat bersuara satu kali pun.
Revisi Asumsi Kurs APBN-P 2026 atau Serap Selisihnya?
Dengan kuartal IV baru dimulai, pemerintah menghadapi dua pilihan yang sama-sama menuntut penjelasan publik:
- Merevisi asumsi kurs dalam APBN Perubahan (APBN-P) 2026 — mekanisme penyesuaian anggaran di tengah tahun berjalan — sehingga belanja berbasis kurs dihitung ulang secara realistis; atau
- Menyerap selisih Rp1.200 sebagai risiko fiskal, yang berarti membiarkan belanja impor, bunga utang valas, dan subsidi energi membengkak di atas pagu, dengan konsekuensi defisit yang lebih lebar.
Pertanyaan lanjutannya spesifik: berapa estimasi tambahan beban subsidi energi jika Brent bertahan di atas US$100 per barel? Saat ini Brent berada di US$102,35 per barel. Dan berapa sebenarnya porsi belanja serta utang pemerintah yang terekspos kurs — data yang seharusnya tersedia dalam dokumen Nota Keuangan?
Hingga artikel ini diturunkan, pertanyaan-pertanyaan itu belum terjawab. Besaran pasti tambahan beban fiskal masih menunggu konfirmasi resmi Kementerian Keuangan, dan artikel ini akan diperbarui begitu respons itu tersedia.
Asumsi kurs APBN 2026 yang meleset dari rupiah pasar sekitar Rp1.200 — atau nyaris 7 persen — bukan lagi catatan kaki teknis. Selisih sebesar itu berarti uang: uang untuk membayar impor, uang untuk bunga utang, uang untuk subsidi energi, yang pada akhirnya ditanggung pembayar pajak. Bank Indonesia sudah bicara, analis sudah bicara. Kini beban bukti berada di Kementerian Keuangan untuk menjawab: direvisi, atau diserap — dan berapa harganya.
Artikel yang serupa
Sisa Kuota Jadi Hak Pengguna, Telkomsel Baru Menyatakan Patuh
151 Juta Interaksi: Angka Perang Dagang AI Tanpa Auditor
Bug Bounty OpenAI $6.500: Insentif Disclosure yang Gagal?
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
Sisa Kuota Jadi Hak Pengguna, Telkomsel Baru Menyatakan Patuh
Bug Bounty OpenAI $6.500: Insentif Disclosure yang Gagal?
Saham TRUK Melonjak 630%, Kinerja Justru Memburuk
Strategi Pemasaran BYD: Kunci Sukses Dominasi Pasar EV
Sosial


