Buyback GOTO Dibatalkan: Berapa Harga Beli Rata-ratanya?
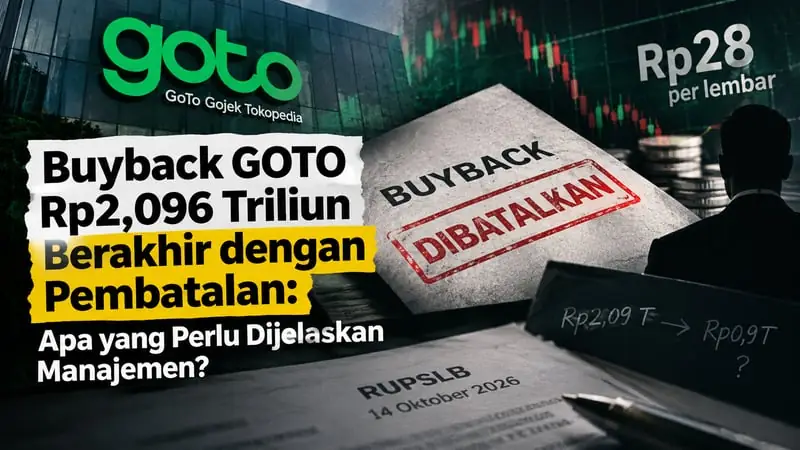
PT GoTo Gojek Tokopedia Tbk (GOTO) baru saja menuntaskan salah satu aksi korporasi terbesarnya tahun ini — dan meninggalkan satu pertanyaan aritmetika yang tidak dijawab siapa pun. Buyback GOTO dibatalkan: 32.186.417.803 saham Seri A yang pernah diborong perseroan dengan dana sekitar Rp2,09 triliun resmi dihapus dari pembukuan lewat Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) pada Rabu, 14 Oktober 2026. Pada hari yang sama, harga saham GOTO Rp28 per lembar — naik 3,70%, disambut sebagai “respons positif pasar”.
Dua angka itu terverifikasi. Yang hilang justru angka ketiga: berapa harga rata-rata GOTO membeli kembali sahamnya sendiri? Tanpa angka itu, klaim bahwa pembatalan ini "bermanfaat bagi pemegang saham" berdiri di atas fondasi yang tidak bisa kita periksa. Artikel ini mengajak Anda memeriksanya bersama.
RUPSLB GOTO 14 Oktober 2026: Dua Agenda, Satu Angka yang Hilang
RUPSLB di Kantor GoTo, Jakarta Selatan, mengesahkan dua mata acara. Pertama, pengurangan modal melalui penarikan kembali saham treasuri — istilah untuk saham yang dibeli kembali oleh emiten dan "diparkir" di luar peredaran. "Perseroan berencana untuk meminta persetujuan pemegang saham dalam RUPSLB terkait rencana Pengurangan Modal Perseroan dengan cara menarik kembali sebagian saham tresuri perseroan yaitu sebanyak 32.186.417.803 saham Seri A," tulis manajemen GOTO dalam keterbukaan informasi ke Bursa Efek Indonesia (BEI).
Jumlah itu setara 2,7% dari seluruh saham beredar. Corporate Secretary GOTO, R.A. Koesoemohadiani, memastikan modal ditempatkan dan disetor penuh perseroan turun menjadi 1,15 triliun lembar setelah pembatalan. Saham treasuri yang dihapus berasal dari program buyback periode 12 Juni 2024 hingga 11 Juni 2025, yang menelan dana sekitar Rp2,09 triliun.
Agenda kedua, RUPSLB menyetujui pengunduran diri Catherine Hindra Sutjahyo dari kursi Wakil Direktur Utama — tanpa pengganti, karena jabatan itu sekaligus dihapus dari struktur perseroan. Kita akan kembali ke sana sebentar lagi.
Harga Rata-Rata Buyback GOTO: Soal Pembagian Sederhana
Mari kita lakukan perhitungan yang bisa Anda ulangi sendiri dengan kalkulator.
Dokumen publik GOTO menyebut dua angka kunci: dana buyback Rp2,09 triliun untuk periode 12 Juni 2024–11 Juni 2025 dan 32,186 miliar lembar saham treasuri hasil periode tersebut yang kini dibatalkan. Keterangan perseroan juga menyiratkan keduanya adalah pasangan yang utuh: penghapusan 32,18 miliar saham itu mencakup 80,89% dari total saham treasuri GOTO yang berjumlah 39,78 miliar lembar per akhir September 2026, sedangkan sisanya — 7,59 miliar lembar — berasal dari periode buyback berikutnya, 19 Juni 2025 hingga 18 Juni 2026.
Jika seluruh dana Rp2,09 triliun itu memang dipakai untuk membeli 32,186 miliar lembar tersebut, maka harga rata-rata pembeliannya adalah Rp2,09 triliun dibagi 32,186 miliar lembar, alias mendekati Rp65 per saham.
Sekarang bandingkan dengan kenyataan hari ini. GOTO menghapus saham-saham itu pada hari ketika harga pasarnya Rp28 per lembar. Nilai pasar 32,186 miliar lembar pada harga Rp28 hanya sekitar Rp901 miliar — kurang dari separuh dana yang pernah dikeluarkan. Selisih hitung-hitungan di atas kertasnya: sekitar Rp1,2 triliun.
Perlu kami tegaskan: angka Rp65 adalah hasil pembagian dari dua angka resmi, bukan angka yang pernah dinyatakan GOTO. Sampai artikel ini ditulis, tidak ada laporan keuangan atau keterbukaan informasi BEI yang kami akses yang menyebut secara eksplisit harga rata-rata akuisisi saham treasuri tersebut. Demikian pula, berapa nilai buku yang resmi dihapus dari ekuitas perseroan lewat pembatalan ini belum diumumkan. Kedua angka itu kunci untuk menyatakan berapa besar nilai yang sesungguhnya hangus — dan keduanya masih menunggu konfirmasi dokumen.
Yang sudah bisa dikatakan tanpa menunggu: uang Rp2,09 triliun itu nyata keluar dari kas perseroan pada 2024–2025. Pernahkah ada penjelasan mengapa saham yang dibeli semahal itu kini lebih baik dimusnahkan daripada dijual kembali atau dialihkan? Tidak ada — setidaknya tidak dalam rilis pasca-RUPSLB yang dikutip media.
"Manfaat bagi Pemegang Saham": Klaim Martowardojo vs Kalkulator
Komisaris Utama GOTO, Agus D. W. Martowardojo, membingkai pembatalan saham treasuri GOTO sebagai kabar baik. "Langkah ini akan memberikan manfaat bagi para pemegang saham melalui peningkatan porsi kepemilikan mereka secara proporsional, sekaligus memperbesar partisipasi mereka dalam pertumbuhan GoTo ke depan," kata Agus dalam siaran pers.
Direktur Utama Hans Patuwo menambahkan lapisan berikutnya: ia menilai persetujuan seluruh agenda RUPSLB mencerminkan kepercayaan pemegang saham terhadap arah bisnis GOTO.
Bagian mana dari klaim Agus Martowardojo soal manfaat pemegang saham yang benar? Secara mekanis, ada. Jumlah saham beredar menyusut 2,7%, sehingga setiap lembar yang tersisa merepresentasikan potongan kepemilikan yang sedikit lebih besar. Itu matematika, bukan sihir.
Tetapi kalkulator kita juga mencatat hal lain. Porsi kepemilikan yang "membesar secara proporsional" itu kini melekat pada perusahaan yang sepanjang 2026 telah kehilangan lebih dari 50% nilai pasarnya. Peningkatan porsi tidak menambah satu rupiah pun laba, kas, atau pendapatan. Dan jika saham treasuri itu dibeli di sekitar Rp65 lalu dihapus saat harganya Rp28, maka "manfaat" tersebut dibayar dengan selisih lebih dari Rp1 triliun dana pemegang saham yang sudah telanjur keluar — selisih yang kristalisasinya justru terjadi lewat keputusan ini.
Klaim Hans soal "kepercayaan pemegang saham" juga menyisakan pekerjaan rumah. IDNFinancials mencatat "mayoritas pemegang saham" menyetujui rencana pengurangan modal itu. Mayoritas berapa persen? Berapa kuorum RUPSLB, dan bagaimana rincian suara per agenda? Rilis resmi yang beredar tidak memuat angka-angka itu. Untuk keputusan sebesar menghapus Rp2,09 triliun nilai historis dari pembukuan, para pemegang saham minoritas berhak tahu lebih dari sekadar kata "mayoritas".
Dampak Pembatalan Saham Treasuri terhadap EPS GOTO: Naik, tapi Seberapa?
Pembelaan kedua datang dari sisi laba per saham atau earnings per share (EPS) — laba bersih dibagi jumlah saham yang menjadi dasar perhitungan.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai langkah ini berdampak positif terbatas. "Pembatalan 32 miliar saham tresuri atau setara 2,7% dari total saham beredar berpotensi memberikan sentimen positif bagi pemegang saham karena mengurangi jumlah saham yang beredar," ujarnya. Secara teoritis, apabila laba bersih tetap, penyebut perhitungan EPS yang menyusut memang mengerek EPS. Tapi Nafan sendiri memagari: pembatalan saham treasuri tidak otomatis meningkatkan laba bersih maupun harga saham GOTO, dan dampak positifnya baru berkelanjutan "apabila aksi korporasi tersebut didukung perbaikan kinerja fundamental".
Seberapa besar efek matematisnya? Kita hitung. Mengurangi jumlah saham sebesar 2,7% menaikkan EPS sekitar 2,8% — dengan syarat ketat "laba bersih tetap".
Kedengarannya lumayan, sampai kita menaruhnya dalam rupiah. Media lain melaporkan GOTO membukukan laba bersih sekitar Rp607,5 miliar pada semester I-2026 — angka yang, demi kehati-hatian, masih perlu dicocokkan ulang dengan laporan keuangan resmi perseroan. Sebagai ilustrasi murni: dengan laba semester sebesar itu dibagi kurang lebih 1,19 triliun lembar saham beredar sebelum pembatalan, EPS GOTO berada di kisaran Rp0,51 per saham. Kenaikan 2,8% menambah sekitar satu hingga dua sen per saham per semester.
Silakan nilai sendiri: apakah tambahan seperseratus rupiah per lembar itu wujud "manfaat bagi para pemegang saham", atau sekadar kosmetik akuntansi di atas saham yang harganya Rp28?
Jejak yang Ditinggalkan: ESOP Batal, Free Float Anjlok
Ada satu rencana yang dikubur pelan-pelan dalam RUPSLB ini. Saham hasil buyback Rp2,09 triliun itu awalnya bukan untuk dihapus; GOTO semula berencana mengalihkannya kepada karyawan, direksi, dewan komisaris, dan anak usaha melalui program kepemilikan saham ESOP/MSOP. Rencana itu dibatalkan, dan perseroan memilih jalur pengurangan modal. Apa kompensasi pengganti bagi para karyawan yang sempat dijanjikan program retensi berbasis saham? Keterbukaan informasi yang kami baca tidak menjawabnya.
Di pasar, sinyal lain berkedip. Porsi saham publik atau free float GOTO turun dari 70,14% (835,43 miliar lembar) pada akhir Agustus 2026 menjadi 64,62% (769,74 miliar lembar) pada akhir September 2026 — selisih sekitar 65,7 miliar lembar berpindah keluar dari kategori publik hanya dalam sebulan. Keterbukaan kepemilikan yang tersedia belum menjelaskan siapa yang berpindah tangan dan mengapa. Pergerakan sebesar itu layak dibaca bersama tren akumulasi saham GOTO oleh Morgan Stanley yang kami catat sebelumnya, dan menjadi latar penting untuk memahami siapa sebenarnya yang menyerap dan melepas saham ini menjelang RUPSLB.
Pada hari-H, saham GOTO memang berpesta: volume transaksi mencapai 10,06 miliar lembar dengan nilai Rp277 miliar, mengangkat kapitalisasi pasar ke Rp31,9 triliun. Tetapi volume raksasa selalu berarti dua sisi — ada yang membeli, ada yang melepas. Data broker summary BEI untuk 14 Oktober 2026 belum kami peroleh; tanpanya, kalimat "pasar merespons positif" hanyalah cerita satu sesi atas saham yang telah tergerus lebih dari 50% sepanjang tahun berjalan.
Buyback GOTO Rp3,5 Triliun 2026–2027: Apa yang Menjamin Tak Berulang?
Begini peta sisa persoalannya. GOTO masih mengantongi 7,59 miliar saham treasuri hasil buyback periode kedua yang belum ditentukan peruntukannya; manajemen menyebut masih mengkaji. Di saat yang sama, pemegang saham telah memberi lampu hijau untuk program buyback lanjutan dengan nilai maksimal Rp3,5 triliun untuk 2026–2027 — sebuah program yang kami bedah lebih jauh dalam ulasan program buyback Rp3,5 triliun yang disetujui dalam RUPSLB.
Artinya, siklusnya bisa dimulai lagi dari nol: borong saham, parkir di treasuri, tentukan nasibnya belakangan. Setelah menyaksikan babak pertama berakhir dengan pemusnahan saham yang dibeli mahal, pertanyaan wajarnya bukan lagi "apakah buyback menopang harga", melainkan: mekanisme apa yang menjamin buyback Rp3,5 triliun berikutnya tidak menempuh jalan yang sama — dibeli, tak teralihkan, lalu dihapus di harga yang lebih rendah?
Pertanyaan serupa menggantung di sisi tata kelola. Pengunduran diri Catherine Hindra Sutjahyo telah diajukan sejak akhir Agustus 2026 dengan alasan pribadi dan keluarga, dan RUPSLB menutupnya dengan menghapus jabatan Wakil Direktur Utama sekaligus, tanpa pengganti. Keputusan struktural yang senyap itu — menghapus posisi, bukan menggantinya — patut dibaca dalam konteks tekanan terhadap kepemimpinan GOTO yang memanas dalam beberapa bulan terakhir.
Pertanyaan yang Masih Menunggu Jawaban
Sampai GOTO dan dokumen publiknya bicara, inilah daftar pertanyaan terbuka yang kami wariskan ke meja redaksi berikutnya:
- Berapa harga rata-rata akuisisi resmi 32,186 miliar saham treasuri itu menurut laporan keuangan dan keterbukaan informasi BEI? Pembagian kami menghasilkan angka mendekati Rp65.
- Berapa nilai buku yang dihapus dari ekuitas lewat pembatalan ini, dan bagaimana selisihnya terhadap nilai pasar Rp28 dicatat?
- Berapa kuorum dan rincian suara RUPSLB 14 Oktober 2026 per agenda?
- Siapa yang net buy dan net sell pada volume 10,06 miliar lembar di hari RUPSLB?
- Untuk apa 7,59 miliar saham treasuri tersisa, dan apa pengaman buyback Rp3,5 triliun berikutnya?
Buyback yang sehat mengirim pesan sederhana: manajemen yakin sahamnya murah. Pembatalan saham treasuri di harga Rp28 — atas saham yang indikasinya dibeli di sekitar Rp65 — mengirim pesan yang lebih rumit: emiten membeli mahal, lalu memilih membakar kertasnya ketika murah. Sahamnya boleh dihapus dari pembukuan. Aritmetikanya tidak bisa.
Artikel yang serupa
Saham GOTO: Dua Cerita dalam Satu Ticker
Laporan Tak Diaudit, Narasi Bisnis BCA Solid
Saham TRUK Melonjak 630%, Kinerja Justru Memburuk
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
Saham GOTO: Dua Cerita dalam Satu Ticker
Rocky Gerung Wantimpres: Kritis di Luar, Sunyi di Dalam?
Buyback GOTO Dibatalkan: Berapa Harga Beli Rata-ratanya?

Memahami Net Present Value (NPV) untuk Pengambilan Keputusan Keuangan
Sosial


