Saham GOTO: Dua Cerita dalam Satu Ticker
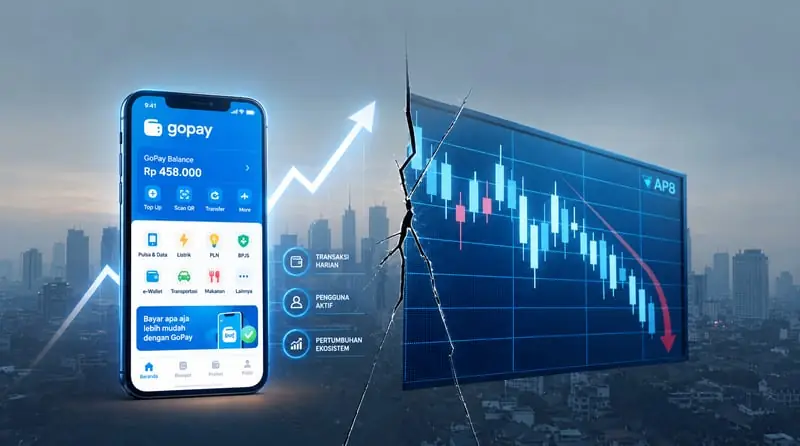
Pada semester I-2026, GoPay membukukan nilai transaksi bruto (GTV) Rp288 triliun, naik 82% dibandingkan periode yang sama tahun sebelumnya. Beberapa bulan berselang, saham GOTO — induk GoPay — justru turun ke Rp27 per saham dan menyentuh auto reject bawah (ARB) empat kali berturut-turut setelah Bursa Efek Indonesia (BEI) menghapus batas harga terendah Rp50 mulai 28 September 2026.
Dua fakta itu sama-sama tercatat, sama-sama benar. Masalahnya, keduanya menunjuk ke arah berlawanan. Satu versi bercerita tentang bisnis fintech yang tumbuh paling cepat dalam sejarah perseroan; versi lainnya bercerita tentang harga yang dihargai pasar seperti perusahaan yang belum pulih. Hari ini, PT GoTo Gojek Tokopedia Tbk (GOTO) tampak seperti dua perusahaan dalam satu ticker — dan investor ritel yang hanya membaca satu versi berisiko mengambil keputusan dari gambar yang separuh.
Cerita Pertama: GoPay Berlari Paling Cepat dalam Sejarahnya
Kinerja GoPay sepanjang semester I-2026 memang sulit dibantah. Dari transaksi bruto Rp288 triliun itu, lini fintech GOTO menghimpun pendapatan bersih sekitar Rp4 triliun, sementara EBITDA disesuaikan lini ini melonjak 526% secara tahunan ke Rp845 miliar sampai akhir Juni 2026.
Puncaknya terlihat pada kuartal II-2026. EBITDA fintech GoPay mencapai Rp481 miliar, melompat 447% secara tahunan, dan untuk pertama kalinya melampaui EBITDA disesuaikan bisnis On-Demand Services (ODS) sebesar Rp464 miliar. Pada periode yang sama, pendapatan bersih fintech naik 53% menjadi Rp2,07 triliun.
Fondasi pertumbuhannya juga melebar. Pengguna bulanan yang bertransaksi lewat layanan fintech mencapai 28,8 juta, tumbuh 29% secara tahunan; jumlah transaksi melonjak 91% menjadi 2,4 miliar; dan portofolio pinjaman naik 58% menjadi Rp11 triliun — dengan tingkat tunggakan dan rasio kredit bermasalah yang disebut tetap stabil. Di level grup, laba bersih GOTO mencapai Rp607 miliar sepanjang semester I-2026 dengan pendapatan bersih Rp10,99 triliun. Pendapatan pinjaman menjadi penyumbang tercepat dengan pertumbuhan 65%, disusul e-commerce service fee PT Tokopedia Rp551 miliar yang naik 32,3%.
Manajemen tak menahan optimisme. "Unit fintech kami membukukan tingkat profitabilitas lima kali lebih tinggi dibandingkan tahun lalu, dan pertumbuhannya sangat kuat," kata Direktur Utama GoTo Hans Patuwo dalam wawancara dengan Bloomberg. Analis Bloomberg Intelligence Jason Low dan Hui Hai Seah bahkan memperkirakan pendapatan fintech GOTO dapat tumbuh 28%–31% menjadi sekitar Rp13,4 triliun pada 2028.
Cerita Kedua: Pasar Menemukan Ulang Harga
Di layar perdagangan, ceritanya berbeda. Setelah penghapusan batas harga Rp50 pada 28 September 2026, saham GOTO langsung mengalami ARB empat kali beruntun dan bertengger di Rp27 pada 2 Oktober 2026 — turun sekitar 45% dari zona gocap dan hingga 92% dari harga penawaran umum perdana (IPO) di Rp338 per lembar.
Perlu dicatat, harga itu tidak datang tanpa aba-aba. Sebelum batas dibuka, transaksi di pasar negosiasi sempat berlangsung pada kisaran Rp27–28, atau 44%–46% lebih rendah dari Rp50. Dengan mekanisme ARB 15% per hari untuk saham berharga Rp11–200 yang berlaku hingga akhir Desember, pasar menemukan keseimbangan barunya secara bertahap — dan menyakitkan.
Tekanan tidak sepenuhnya mekanik. Pada perdagangan 9 Oktober 2026, GOTO tercatat sebagai saham dengan net sell asing terbesar di pasar reguler: sekitar Rp154,6 miliar, dengan volume net sell 5,31 miliar lembar, dalam rentang net sell asing yang sudah berjalan dua pekan. Empat hari sebelumnya, Morgan Stanley and Co International Plc melepas 344,87 juta saham GOTO, meski porsinya hanya turun dari 5,36% menjadi 5,33%. Jejak manuver Morgan Stanley di saham GOTO sendiri tidak pernah satu arah: investor yang sama tercatat sempat membeli di harga Rp25 dan Rp27 pada awal September 2026.
Pasar juga tidak selalu murung. Pada Selasa, 6 Oktober 2026, saham GOTO melonjak 6,9% ke Rp31 dengan nilai transaksi Rp570,9 miliar dan volume 18,44 miliar saham. Artinya, bahkan versi "pasar" pun tidak tunggal: aksi jual, pantulan, dan antrean ARB terjadi bergantian dalam hitungan hari.
Ada pula variabel regulasi yang belum selesai. Peraturan Presiden (Perpres) Ojol Nomor 27 Tahun 2026 menetapkan komisi 8% untuk layanan penumpang roda dua dan telah berlaku sejak 1 Juli 2026, tetapi komisi layanan pengantaran barang dan makanan belum ditetapkan karena menunggu aturan turunan Kementerian Komunikasi dan Digital (Komdigi). Kuartal III-2026 menjadi periode penuh pertama penerapan komisi 8% — dan seberapa besar gigitannya ke margin, belum ada angkanya hari ini.
Ketika Analis Membaca Dua Cerita Itu
Sebagian analis memilih membaca cerita pertama. "Sekarang GoTo dihargai sekitar satu kali nilai buku atau 1x PBV, artinya nilai pasarnya kurang lebih setara dengan ekuitas yang tercatat. Menurut kami, ini sudah tergolong murah," ujar Analis Panin Sekuritas Sarkia Adelia, seraya membandingkan dengan perusahaan regional sepadan yang dihargai tiga hingga empat kali nilai buku.
Namun klaim valuasi GOTO dengan PBV 1x itu membawa catatan kaki yang besar. Di dalam ekuitas yang sama, GOTO masih menanggung saldo rugi Rp214 triliun — beban yang tidak hilang hanya karena perseroan membukukan laba Rp171 miliar pada kuartal I-2026 dan Rp252 miliar pada kuartal II-2026. Membandingkan nilai buku GOTO dengan emiten regional, dalam kondisi demikian, bukan perbandingan yang otomatis setara; pembaca dapat menimbangnya sendiri lewat cara membaca PBV GOTO tanpa terjebak value trap.
Suara lain bernada serupa. JP Morgan menyematkan rekomendasi overweight dengan target harga Rp68 dan memperkirakan batas bawah di Rp25–Rp30 per saham berdasarkan kerangka valuasi sum-of-the-parts (SOTP) yang secara kumulatif bernilai Rp26 per saham — sebuah konstruksi yang, menurut tim analisnya, mengimplikasikan investor memperoleh secara gratis bisnis fintech yang tumbuh pesat, 25% kepemilikan di TikTok Shop, dan bisnis ODS. Deutsche Bank mempertahankan valuasi discounted cash flow (DCF) Rp85 per saham, meski melihat persaingan bisnis mobilitas makin ketat. Bloomberg Intelligence, lewat skenario SOTP-nya, menyebut nilai ekuitas GOTO berpotensi 67%–128% lebih tinggi dari kapitalisasi pasar saat ini, termasuk valuasi US$1,9 miliar–US$2,8 miliar untuk bisnis fintech. Konsensus analis yang dihimpun Bloomberg per 7 Oktober 2026 mencatat 22 rekomendasi buy, 6 hold, dan 1 sell, dengan target harga konsensus GOTO di Rp70,5 untuk horizon 12 bulan.
Semua angka itu adalah estimasi dan skenario, bukan harga yang sudah terbentuk. Target harga konsensus analis tersebut mengindikasikan ruang kenaikan 127,4% dari penutupan sekitar Rp31 — dan pada saat yang sama, imbal hasil historis saham GOTO dalam dua bulan terakhir tercatat minus 44,6%. Kedua angka itu benar secara bersamaan. Di situlah letak kesenjangannya.
Apa yang Dilakukan Perusahaan — dan Apa yang Belum
GOTO tidak tinggal diam. Perseroan telah mengantongi persetujuan pemegang saham untuk buyback Rp3,5 triliun yang digadang sebagai penopang harga, dan dalam RUPSLB pada 14 Oktober 2026 meminta persetujuan untuk membatalkan sekitar 32 miliar saham treasuri, setara sekitar 2,7% dari total saham beredar. Yang faktual dari keduanya adalah agenda dan pagu anggarannya; apakah efektif menahan tekanan jual, pasar yang akan menguji.
Di atas meja juga ada gagasan yang lebih struktural. Bloomberg Intelligence berpendapat pemisahan dan pencatatan lini fintech GOTO di BEI dapat memperjelas kinerja dan valuasi GoPay — tetapi manajemen GOTO belum melempar sinyal apa pun soal spin-off, termasuk rencana menawarkan saham GoPay ke publik. Sementara itu, kembalinya Uber ke Asia Tenggara lewat akuisisi Delivery Hero senilai US$14,8 miliar (sekitar Rp266,38 triliun) ikut memanaskan spekulasi bahwa aset seperti GOTO bisa masuk radar transaksi regional. Sejauh ini, itu baru konteks, bukan peristiwa.
Di tingkat yang lebih tinggi, SoftBank Group — investor Tokopedia yang kemudian bergabung dengan Gojek menjadi GoTo, sekaligus salah satu pemegang saham Grab — baru saja bertemu Presiden Prabowo Subianto. Pertemuan itu menyepakati digital dan energi sebagai fondasi industrialisasi Indonesia, tanpa komitmen nominal apa pun yang disebut. Narasi makro semacam ini menambah lapisan cerita, tetapi belum menambah angka di laporan keuangan.
Kesenjangan yang Belum Terjawab
Di sinilah tulisan ini memilih berhenti: pada kesenjangan, bukan pada vonis. Setidaknya ada dua pertanyaan terbuka yang bahan yang tersedia hari ini belum mampu menjawab.
Pertama, apakah penurunan pasca-penghapusan batas harga Rp50 merupakan penyesuaian harga yang bersifat mekanik akibat perubahan aturan perdagangan — atau distribusi nyata oleh pemegang besar. Satu hari net sell asing dan satu perubahan kepemilikan di atas 5% tidak cukup untuk menyimpulkannya; penurunan porsi Morgan Stanley dari 5,36% ke 5,33% terlalu kecil untuk disebut eksodus. Jawabannya membutuhkan data kepemilikan kustodian dalam rentang yang jauh lebih panjang daripada satu atau dua hari perdagangan.
Kedua, soal saldo rugi GOTO Rp214 triliun: bagaimana komposisi ekuitas perseroan saat ini dan apa rencana penggunaannya ke depan. Bahan yang tersedia sejauh ini tidak memuat keterangan resmi perseroan tentang hal itu — dan tanpa keterangan tersebut, setiap perbandingan "satu kali nilai buku" selalu menyisakan tanda tanya.
Laporan keuangan kuartal III-2026, yang akan memuat dampak penuh komisi 8%, dilihat sebagian pihak sebagai momen penentu arah saham. Boleh jadi. Tetapi yang lebih pasti: sampai dua pertanyaan di atas terjawab, GOTO tetap dua perusahaan dalam satu ticker. Versi GoPay berlari; versi harga merangkak. Pembaca yang hanya mengikuti salah satunya sedang membaca separuh berita — dan di pasar modal, separuh berita sering kali lebih mahal harganya daripada tidak membaca sama sekali.
Artikel yang serupa
Laporan Tak Diaudit, Narasi Bisnis BCA Solid
Saham TRUK Melonjak 630%, Kinerja Justru Memburuk