Salah Baca Proyeksi The Fed: Bunga Tinggi sampai 2029?
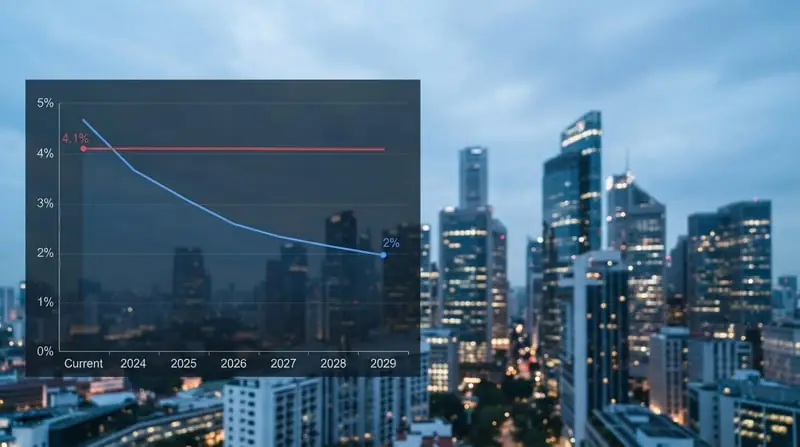
Dalam sepekan terakhir, satu narasi menyebar cepat di linimasa dan percakapan pasar: The Fed konon akan menahan suku bunga tinggi hingga 2029 — "higher for longer" versi paling ekstrem. Masalahnya, itu adalah salah baca proyeksi The Fed. Dokumen resmi bank sentral Amerika Serikat (AS) mengatakan hal yang berbeda: inflasi baru diproyeksikan kembali ke target 2% pada 2029, sementara proyeksi median suku bunga akhir 2026 berada di 4,1%. Angka 2029 menempel pada inflasi, bukan pada suku bunga. Artikel ini membedah dokumennya, menunjukkan di mana letak kelirunya, dan mengapa kekeliruan ini bukan sekadar soal semantik bagi pasar Indonesia.
Apa yang Sebenarnya Diputuskan The Fed
Mulailah dari fakta yang tidak diperdebatkan. Pada 16 September 2026, Komite Pasar Terbuka Federal (FOMC) — badan pembuat kebijakan moneter The Fed — secara bulat menaikkan suku bunga acuan (federal funds rate) sebesar 25 basis poin (bps) ke kisaran 3,75%–4%. Ini kenaikan pertama sejak 2023.
Rincian operasionalnya termuat dalam Implementation Note: bunga atas reserve balances (dana yang diparkir bank di The Fed) naik menjadi 3,90% efektif 17 September 2026; operasi repo dijalankan pada 4,0%; operasi reverse repo pada 3,75% dengan batas US$160 miliar per counterparty per hari; dan primary credit rate naik 1/4 poin menjadi 4,0%.
Gubernur The Fed Kevin Warsh membingkai langkah ini sebagai normalisasi: "Kami mengurangi sebagian stimulus kebijakan agar kondisi keuangan dan kredit lebih selaras dengan tujuan akhir kami," katanya.
Membaca Dokumennya: Summary of Economic Projections
Bersamaan dengan keputusan itu, The Fed merilis Summary of Economic Projections (SEP) — dokumen berisi proyeksi ekonomi para peserta FOMC untuk 2026–2029 dan jangka panjang, mencakup pertumbuhan PDB, pengangguran, inflasi, dan jalur suku bunga.
Proyeksi median untuk 2026: PDB riil 2,3% (naik dari proyeksi Juni 2,2%), tingkat pengangguran 4,1% (Juni: 4,3%), inflasi PCE — indeks harga pengeluaran konsumsi pribadi, acuan utama The Fed — sebesar 3,7% (Juni: 3,6%), inflasi core PCE 3,4% (Juni: 3,3%), dan federal funds rate 4,1% (Juni: 3,8%).
Proyeksi suku bunga The Fed juga divisualkan lewat dot plot, diagram yang merangkum estimasi tiap anggota FOMC sebagai sinyal arah kebijakan. Dot plot September menunjukkan kemungkinan satu kenaikan lagi tahun ini. Analis Stockbit Sekuritas mencatat, proyeksi suku bunga akhir 2026 diperbarui ke kisaran 4%–4,25%, dari proyeksi Juni 3,75%–4% — mengindikasikan ruang kenaikan 25 bps hingga akhir tahun.
Lalu di mana angka 2029? Di baris inflasi. Proyeksi inflasi The Fed menempatkan inflasi baru kembali ke target 2% pada 2029. Bukan suku bunga yang "dikunci" sampai tahun itu.
Di Manakah Letak Salah Bacanya?
Pertama, kekeliruan variabel. SEP memproyeksikan banyak hal sekaligus; mengambil tahun kembalinya inflasi ke target lalu menempelkannya pada suku bunga adalah tukar-tempel data. Klaim "bunga tetap tinggi hingga 2029" melampaui isi proyeksi yang disajikan.
Kedua, kekeliruan status. SEP adalah proyeksi bersyarat — disusun berdasarkan informasi saat rapat dan asumsi masing-masing peserta tentang kebijakan moneter "yang tepat", bukan janji apalagi fakta historis. Bahkan angka 4,1% untuk akhir 2026 pun median, bukan komitmen.
Contoh pergeseran itu terdokumentasi. Pemberitaan pekan ini mencatat dengan benar bahwa inflasi baru kembali ke 2% pada 2029, tetapi kemudian menambahkan interpretasi bahwa "siklus kebijakan suku bunga ketat berpotensi berlanjut dalam beberapa tahun ke depan". Interpretasi seperti itu sah sebagai analisis — masalahnya muncul ketika pembaca menganggapnya isi dokumen The Fed.
Satu catatan keterbukaan: dokumen SEP memang memuat proyeksi hingga 2029, tetapi kutipan yang diperoleh redaksi hanya memuat angka median suku bunga 2026 (4,1%); angka median 2027–2029 tidak termuat dalam kutipan tersebut. Yang bisa dipastikan dari bahan yang tersedia: tidak ada pernyataan bahwa suku bunga saat ini diproyeksikan bertahan sampai 2029. Pemeriksaan tabel lengkap SEP di laman resmi Federal Reserve adalah langkah verifikasi lanjutan yang kami rekomendasikan — dan bisa Anda lakukan sendiri.
Dan satu pagar penting agar koreksi ini tidak dibaca terbalik: bukan berarti suku bunga pasti turun sebelum 2029. Dot plot justru mengindikasikan satu kenaikan lagi tahun ini, dan sejumlah ekonom memproyeksikan pengetatan lanjutan. Yang diluruskan di sini adalah variabel yang salah tempel, bukan arah bunga.
Tiga "Ramalan Bunga" yang Sering Tercampur
Agar tidak tertukar lagi, pisahkan tiga hal yang berbeda:
1. Keputusan aktual. Suku bunga hari ini 3,75%–4%, diputuskan bulat pada 16 September.
2. Proyeksi resmi The Fed. Median 4,1% untuk akhir 2026, dengan sinyal satu kenaikan lagi.
3. Proyeksi ekonom pasar. Seema Shah dari Principal Asset Management menilai skenario "one-and-done" — naik sekali lalu berhenti — menjadi sangat kecil kemungkinannya.
Stephen Brown dari Capital Economics memperkirakan setidaknya satu kenaikan lagi pada Desember dan mempertahankan proyeksi kenaikan ketiga pada 2027. Andrzej Skiba dari BlueBay menyebut ketegasan The Fed memudarkan harapan kenaikan terbatas, meski "pesan yang jelas" dari Warsh bisa menopang obligasi Treasury bertenor panjang. Alex Guiliano dari Resonate Wealth Partners menilai kenaikan 25 bps membantu menstabilkan pasar obligasi. Krishna Guha dari Evercore justru mengingatkan bahwa framing Warsh tentang "mengurangi sebagian stimulus" berisiko mengaburkan seberapa tinggi bunga sebenarnya perlu naik.
Semua itu proyeksi pihak ketiga — sah untuk dikutip, keliru jika disandarkan ke dokumen The Fed. Hal serupa berlaku untuk tuntutan politik: Donald Trump mendesak suku bunga AS "berada di level 1% atau lebih rendah". Itu opini politik, bukan proyeksi.
Mengapa Salah Baca Ini Penting bagi Indonesia
Ekspektasi adalah barang dagangan pasar. Jika pelaku pasar menelan klaim "bunga tinggi sampai 2029" tanpa memeriksa dokumennya, harga aset bergerak berdasarkan proyeksi yang tidak pernah dibuat.
Tekanan itu nyata, tetapi perlu ditempatkan pada porsinya. Rupiah di pasar spot melemah ke Rp17.696 per dolar AS pada 16 September, pelemahan lima hari berturut-turut. Yield SBN 10 tahun berada di 7,14% pada hari yang sama, setelah sempat menyentuh sekitar 7,15% per 11 September, ketika yield US Treasury dilaporkan menembus 5%. IHSG turun 1,53% dalam sepekan ke 6.441,159, dengan net sell asing Rp1,79 triliun pada 18 September. Adapun angka net sell Rp74,36 triliun adalah akumulasi sepanjang 2026 — bukan reaksi terhadap satu keputusan The Fed, dan tidak boleh dibaca sebaliknya.
Sebagian analis menilai pasar sudah mengantisipasi. Elandry Pratama menyebut kenaikan 25 bps "relatif sudah priced in", meski ia mengingatkan saham properti, konstruksi, teknologi, dan bank besar lebih sensitif terhadap penguatan dolar. Herditya Wicaksana dari MNC Sekuritas menilai efeknya tidak besar karena sudah diperhitungkan pasar, namun mencatat rupiah masih cenderung melemah. Hans Kwee dari Pasardana melihat potensi volatilitas jangka pendek yang terukur, dengan Bank Indonesia masih memiliki ruang intervensi melalui triple intervention dan cadangan devisa yang kuat.
Di sinilah salah baca berbiaya. Perdebatan soal pelemahan rupiah akibat divergensi kebijakan moneter BI-The Fed dan arah BI-Rate menjadi tidak jernih jika titik berangkatnya adalah proyeksi yang keliru dibaca. Kepala Ekonom Bank Permata Josua Pardede memproyeksikan BI menahan BI-Rate di 5,75% pada RDG 22–23 September, dengan skenario bersyarat naik ke 6,00% pada kuartal IV bila The Fed kembali menaikkan bunga pada Desember; konsensus per 17 September juga memproyeksikan 6% hingga akhir 2026. Itu skenario ekonom, bukan keputusan — dan pilihan BI memuat paradoks kebijakan BI menahan suku bunga di tengah rupiah yang melemah, serta alternatif instrumen lewat pergeseran doktrin BI dari instrumen suku bunga ke rekayasa pasokan valas.
Perhatikan juga bagaimana sebuah headline makro merembes ke konten turunan. Dalam catatan yang sama dengan berita kenaikan The Fed, sebuah riset sekuritas menyertakan rencana buyback PT Merdeka Battery Materials Tbk (MBMA) senilai Rp1,38 triliun untuk periode 17 September–16 Desember 2026 dan level teknikal saham BULL, CPIN, hingga AUTO. Tidak ada yang salah dengan konten semacam itu — tetapi semakin jauh turunannya dari dokumen primer, semakin besar peluang distorsi ikut terbawa.
Satu hal yang tidak berubah oleh salah baca ini: data domestik. OJK mencatat pertumbuhan kredit perbankan 13,58% yoy per Juli 2026, rasio kecukupan modal (CAR) 23,84%, dan NPL gross 2,10%. Angka-angka itu berdiri sendiri, tidak menguat maupun melemah karena narasi 2029.
Cara Membaca Proyeksi The Fed Tanpa Tertukar
- Pisahkan variabelnya. Inflasi, pengangguran, PDB, dan suku bunga adalah baris berbeda dalam SEP. Tahun 2029 menempel pada inflasi.
- Baca median sebagai proyeksi bersyarat, bukan janji — SEP disusun atas asumsi kebijakan yang dinilai tepat oleh tiap peserta.
- Bedakan tiga sumber "ramalan": dot plot The Fed, proyeksi ekonom seperti Shah atau Brown, dan tuntutan politik.
- Buka dokumen aslinya. Implementation Note dan SEP tersedia di laman Federal Reserve.
Pertanyaan yang Sering Muncul
Apakah The Fed memproyeksikan suku bunga tetap tinggi sampai 2029? Tidak ditemukan dalam bahan yang tersedia. Yang diproyeksikan baru kembali ke 2% pada 2029 adalah inflasi. Pemberitaan justru menyorot median suku bunga 4,1% untuk akhir 2026.
Berarti suku bunga akan turun sebelum 2029? Tidak bisa disimpulkan dari dokumen yang sama. Dot plot mengindikasikan satu kenaikan lagi tahun ini, dan arah sesudahnya bergantung data.
Apa itu dot plot? Rangkuman proyeksi suku bunga tiap anggota FOMC yang dipakai The Fed untuk memberi sinyal arah kebijakan.
Apa artinya bagi BI-Rate? Belum ada keputusan. Proyeksi 5,75% menuju kemungkinan 6,00% adalah skenario ekonom yang bersyarat pada langkah The Fed berikutnya.
Catatan Redaksi
Koreksi ini terbatas pada apa yang tertulis dalam dokumen dan pemberitaan yang menjadi bahan. Seberapa luas klaim "bunga tinggi hingga 2029" telah beredar di media dan media sosial belum kami ukur secara sistematis — itu pekerjaan verifikasi tersendiri. Yang bisa kami nyatakan: setiap pihak yang mengubah proyeksi inflasi menjadi klaim suku bunga, tanpa label interpretasi, turut menggeser ekspektasi pasar tanpa dasar dokumen.
Artikel yang serupa
Dampak The Fed ke IHSG: Korelasi atau Kausalitas?
Rp74 T Asing Kabur, 31 Juta Investor Menanggung Pasar
Pola Broker Summary BYAN: Bukti Sirkumstansial untuk BEI/OJK
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
DPR Tagih Rp158 Miliar, PT Pos Terancam Krisis Likuiditas
Pola Broker Summary BYAN: Bukti Sirkumstansial untuk BEI/OJK
Cara Daftar Affiliate TikTok: Panduan Lengkap dan Solusi
Alfamart vs Indomaret: Adu Cuan & Strategi di Balik Angka
Sosial


