Dampak The Fed ke IHSG: Korelasi atau Kausalitas?
Pembaca pasar modal Indonesia kembali berdebat soal satu pertanyaan lama: seberapa besar dampak kenaikan suku bunga The Fed terhadap IHSG? Pekan ini, pertanyaan itu mendapat bahan bakar baru.
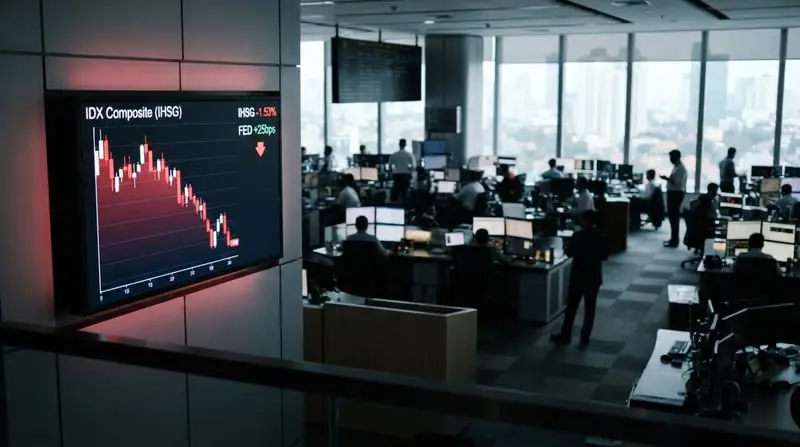
Pada Rabu, 16 September 2026 waktu Washington, Komite Pasar Terbuka Federal (FOMC) dengan suara bulat menaikkan suku bunga acuan 25 basis poin (bps) ke kisaran 3,75%-4%. Berjarak satu-dua hari kemudian, Jumat, 18 September 2026, investor asing membukukan jual bersih (net sell) Rp1,79 triliun di Bursa Efek Indonesia (BEI). Pada hari yang sama, Indeks Harga Saham Gabungan (IHSG) menutup perdagangan sepekan dengan koreksi 1,53%.
Kedekatan waktu itu nyata. Sebab-akibatnya belum. Tulisan ini mencoba memisahkan keduanya — dengan angka, bukan dengan perasaan.
Keputusan The Fed: Fakta yang Terjangkar Kuat
Keputusan FOMC September 2026 merupakan kenaikan suku bunga pertama The Fed sejak 2023. Secara operasional, Federal Reserve menaikkan bunga atas saldo cadangan (interest on reserve balances) menjadi 3,90% dan suku bunga kredit primer menjadi 4,0%, efektif 17 September 2026.
Yang lebih menentukan dari kenaikan itu adalah arah ke depannya. Dot plot — grafik proyeksi para pejabat The Fed — mengindikasikan peluang satu kenaikan lagi tahun ini. Summary of Economic Projections menempatkan median proyeksi suku bunga akhir 2026 pada 4,1%, naik dari 3,8% pada proyeksi Juni, dengan estimasi inflasi PCE 2026 turut direvisi naik menjadi 3,7%. Analis Stockbit Sekuritas membaca kisaran akhir tahun berada di 4%-4,25%. Pasar uang bahkan memperkirakan peluang kenaikan pada Oktober sekitar 50%, dan Stephen Brown dari Capital Economics memperkirakan kenaikan berikutnya jatuh pada Desember.
Gubernur The Fed Kevin Warsh membingkai keputusan itu dengan hati-hati: "Kami mengurangi sebagian stimulus kebijakan agar kondisi keuangan dan kredit lebih selaras dengan tujuan akhir kami". Bank sentral juga memproyeksikan inflasi baru kembali ke target 2% pada 2029 — catat baik-baik: itu proyeksi inflasi, bukan jaminan bahwa suku bunga akan bertahan tinggi sampai 2029. Di luar gedung, Presiden AS Donald Trump justru menuntut arah sebaliknya, menyebut suku bunga AS "seharusnya berada di level 1% atau lebih rendah".
Reaksi pasar AS sendiri perlu dibaca dengan presisi. Judul laporan Bloomberg memakai kata "anjlok"; badan beritanya mencatat Dow Jones Industrial Average turun 1,2%, imbal hasil Treasury dua tahun mencapai level tertinggi sejak 2024, dan dolar AS menguat. Kata dan angka itu layak dibaca berdampingan.
Tekanan Pasar Modal Indonesia: Fakta yang Juga Terjangkar
Di dalam negeri, angkanya juga keras. Sekretaris Perusahaan PT BEI Elsierra Putri Yosita merinci: IHSG turun 1,53% menjadi 6.441,159 dari 6.541,377 pada pekan sebelumnya; kapitalisasi pasar menyusut 1,58% menjadi Rp11.266 triliun dari Rp11.446 triliun; rata-rata nilai transaksi harian turun 6,95% menjadi Rp15,22 triliun; dan rata-rata frekuensi transaksi harian turun 14,73%. Net sell asing di BEI pada Jumat, 18 September, tercatat Rp1,79 triliun; secara kumulatif sepanjang 2026, asing telah menjual bersih Rp74,36 triliun.
Angka terakhir itu menuntut kejujuran pembacaan. Rp74,36 triliun adalah akumulasi sekitar delapan setengah bulan perdagangan — bukan reaksi atas satu keputusan yang, ketika angka itu dipublikasikan, baru berusia dua hari. Menahkikannya sebagai "dampak FOMC September" berarti mencampur horizon tahunan dengan horizon harian. Di situlah kesalahan nalar semacam ini biasanya bermula.
Empat Bukti yang Menggoyahkan Narasi Tunggal
Narasi "IHSG jatuh karena The Fed" terdengar meyakinkan — sampai kita membaca ulang bahan yang tersedia. Empat temuan justru menggoyahkannya.
Pertama, pelemahan mendahului keputusan. Pada Rabu, 16 September 2026 — sebelum FOMC mengumumkan apa pun — IHSG sudah melemah 0,38% ke 6.436,85, disertai net sell asing Rp624,72 miliar. Pada hari yang sama, rupiah di pasar spot melemah ke Rp17.696 per dolar AS, pelemahan lima hari beruntun. Tekanan sudah berjalan sebelum pemicu yang dituduhkan terjadi.
Kedua, indeks justru menguat sehari setelah keputusan. Pada Kamis, 17 September 2026 — hari perdagangan pertama yang sepenuhnya merespons FOMC — IHSG naik 0,42% ke 6.463,61 menurut data RTI Business, setelah sempat tergelincir ke 6.418,12 secara intraday. Hingga sesi II pukul 15:28 WIB, indeks bertahan di zona hijau pada 6.465,40 atau menguat sekitar 0,44%, ditopang hampir seluruh sektor dengan konsumer siklikal sebagai penopang utama. Pasar yang "jatuh karena The Fed" umumnya tidak berbalik arah keesokan harinya.
Ketiga, sebulan sebelumnya asing justru membeli. Otoritas Jasa Keuangan (OJK) mencatat investor asing membukukan beli bersih Rp1,19 triliun di pasar saham pada Agustus 2026, setelah net buy Rp1,62 triliun pada Juli. IHSG ditutup pada 6.525,48 di akhir Agustus, menguat 4,64% secara bulanan. Dan justru di sinilah konteks paling jujur: per akhir Agustus, IHSG masih terkoreksi 24,53% secara year-to-date. Pelemahan sepanjang 2026 adalah cerita panjang yang dimulai jauh sebelum rapat FOMC pekan lalu; satu keputusan September tidak sanggup menjelaskannya.
Keempat, kesaksian para analis nyaris bulat: pasar sudah memperhitungkannya jauh hari.
Kata Para Analis: Priced In, Bukan Kejutan
"Pasar sebenarnya sudah cukup mengantisipasi kenaikan Fed Rate 25 bps, sehingga keputusan tersebut relatif sudah priced in dan tidak langsung memicu tekanan besar terhadap IHSG," kata pengamat pasar modal Elandry Pratama. Penguatan indeks pada Kamis, menurutnya, menunjukkan pasar "tidak mengalami negative surprise dari keputusan The Fed karena ekspektasi kenaikan bunga sudah terbentuk sebelumnya".
Head of Retail Research MNC Sekuritas Herditya Wicaksana menilai efek keputusan itu "tidak begitu besar" karena sudah diperhitungkan pasar; yang ia catat justru rupiah yang cenderung melemah beberapa hari terakhir, sementara penguatan IHSG pada Kamis turut ditopang sektor energi seiring kenaikan harga minyak dan batu bara. Analis Stockbit Sekuritas menulis, "reaksi market yang cenderung terbatas, baik di pasar obligasi maupun saham, menandakan bahwa multiple rate hikes sudah diekspektasikan oleh market (priced-in)". Tim Investment Specialist Maybank Sekuritas yang dipimpin Fath Aliansyah Budiman juga menilai dampak kejutan dari keputusan itu relatif minim karena pasar sudah mengekspektasikannya sejak awal.
Bahkan Hans Kwee, Co-Founder Pasardana, yang mewanti-wanti volatilitas jangka pendek, menyebut tekanan terhadap IHSG lebih banyak dipengaruhi sentimen global — termasuk lonjakan harga minyak bumi dan inflasi — dibandingkan dampak langsung kebijakan The Fed.
Korelasi IHSG dan The Fed: Mekanisme Ada, Bukti Kausal Belum
Pelajaran membaca korelasi IHSG dan The Fed dimulai dari definisi. Korelasi waktu — dua peristiwa terjadi berdekatan — adalah fakta. Kausalitas adalah klaim yang menuntut bukti lebih: konsistensi lintas episode, mekanisme transmisi yang terukur, dan gugurnya penjelasan alternatif.
Mekanismenya memang ada dan diakui semua pihak: kenaikan imbal hasil US Treasury — yang menurut laporan Kontan telah menembus 5% — penguatan dolar AS, dan potensi arus modal keluar dari pasar negara berkembang 9. Rupiah yang melemah lima hari beruntun menunjukkan saluran itu bekerja, sebuah rantai yang kami ulas dalam pembahasan pelemahan rupiah akibat divergensi kebijakan moneter BI-The Fed. Imbal hasil SBN 10 tahun berada di sekitar 7,14% pada 16 September; menurut Kepala Ekonom Bank Permata Josua Pardede, imbal hasil itu sudah mencapai sekitar 7,15% per 11 September, naik sekitar 108 bps sejak awal tahun — artinya, repricing berjalan jauh sebelum FOMC rapat. OJK pun mencatat aliran keluar dana nonresiden terjadi di beberapa negara emerging markets, bukan hanya Indonesia.
Namun mekanisme yang masuk akal bukanlah bukti bahwa koreksi 1,53% dalam sepekan disebabkan satu keputusan. Harga minyak, inflasi global, dan penyesuaian posisi jelang rapat hadir bersamaan. Elandry menambahkan catatan yang justru melemahkan atribusi tunggal: "Namun, dampaknya belum tentu berlangsung panjang karena pasar selanjutnya akan mencermati arah rupiah, foreign flow, kebijakan BI, serta perkembangan inflasi AS".
Celah antara kata dan isi juga tampak pada pemberitaan itu sendiri. Rekap akhir pekan Bisnis.com berjudul "IHSG Turun 1,53% Sepekan, Tertekan Suku Bunga The Fed" — tetapi badan beritanya memuat data BEI apa adanya dan kutipan analis yang menyebut pasar sudah priced in. Judul itu mengunci sebab-akibat; isinya tidak. Kebersamaan waktu belum cukup untuk menyebut koreksi sepekan ini sebagai dampak langsung satu keputusan.
Bagaimana dengan Bank Indonesia?
Seluruh angka BI-Rate yang beredar saat ini adalah prediksi ekonom, bukan keputusan Bank Indonesia (BI). Josua Pardede memperkirakan BI menahan BI-Rate di 5,75% pada Rapat Dewan Gubernur 22-23 September 2026, dengan skenario kenaikan 25 bps menjadi 6,00% pada kuartal IV apabila The Fed menaikkan bunga lagi pada Desember. Konsensus per Kamis, 17 September 2026, memproyeksikan BI Rate naik 25 bps menjadi 6% hingga akhir tahun. "Intinya, ruang BI belum tertutup, tetapi ruang untuk bersabar sekarang lebih sempit dibandingkan sebelum keputusan Bank Sentral AS," kata Josua. Tarik-menarik ini bukan persoalan baru — kami membahasnya dalam analisis paradoks kebijakan BI menahan suku bunga di tengah rupiah yang melemah.
Apa yang Masih Harus Dibuktikan
Untuk mengubah "terjadi bersamaan" menjadi "terbukti disebabkan", redaksi ini masih menunggu dua pekerjaan selesai. Pertama, uji korelasi historis pergerakan IHSG pasca keputusan FOMC pada dua-tiga episode sebelumnya; data itu belum tersedia dalam bahan kami, dan kami tidak akan mengarangnya. Kedua, konfirmasi atas pernyataan analis yang secara eksplisit mengunci atribusi kausal, agar bisa dimintai pertanggungjawaban. Tanpa keduanya, analisis dampak The Fed yang jujur harus berhenti pada kesimpulan yang lebih sempit — tetapi lebih kokoh.
Bersamaan, Ya; Sebab-Akibat, Belum
Tiga hal dapat dinyatakan dengan pasti. The Fed benar-benar mengetat: keputusan bulat, median proyeksi akhir 2026 naik ke 4,1%, dan sinyal satu kenaikan lagi 8. Pasar modal Indonesia benar-benar tertekan: IHSG turun 1,53% dalam sepekan, kapitalisasi menyusut 1,58%, dan asing menjual bersih Rp1,79 triliun pada 18 September. Dan keduanya terjadi bersamaan.
Yang belum dapat dinyatakan: yang pertama menyebabkan yang kedua. Kehati-hatian ini bukan bentuk meremehkan risiko. Apabila The Fed benar menaikkan bunga lagi pada Desember 3, selisih imbal hasil, rupiah, dan arus modal akan kembali diuji — dan saat itulah kausalitas akan terbaca dari pola yang berulang, bukan dari kedekatan tanggal. Sampai saat itu tiba, pembaca berhak mendapatkan perbedaan antara korelasi dan kausalitas: dua kata yang terlalu sering disamakan oleh keramaian.
Artikel yang serupa
Salah Baca Proyeksi The Fed: Bunga Tinggi sampai 2029?
Rp74 T Asing Kabur, 31 Juta Investor Menanggung Pasar
Pola Broker Summary BYAN: Bukti Sirkumstansial untuk BEI/OJK
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
DPR Tagih Rp158 Miliar, PT Pos Terancam Krisis Likuiditas
Pola Broker Summary BYAN: Bukti Sirkumstansial untuk BEI/OJK
Cara Daftar Affiliate TikTok: Panduan Lengkap dan Solusi
Alfamart vs Indomaret: Adu Cuan & Strategi di Balik Angka
Sosial


