Rp74 T Asing Kabur, 31 Juta Investor Menanggung Pasar
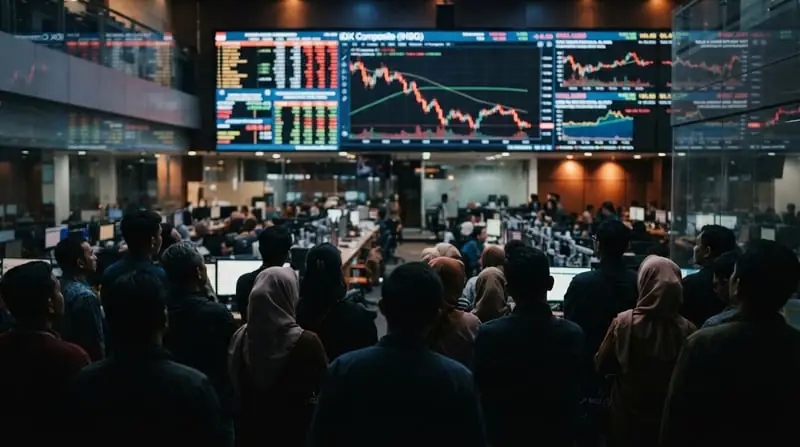
Sepanjang 2026, investor asing tercatat net sell di Bursa Efek Indonesia (BEI) hingga Rp74,36 triliun secara kumulatif, berdasarkan data hingga perdagangan Jumat (18 September 2026). Pada tahun yang sama, Otoritas Jasa Keuangan (OJK) melaporkan jumlah investor pasar modal melesat 52,90% secara year to date menjadi 31,14 juta investor.
Dua angka keras ini berdiri berdampingan — dan menggoda untuk disambungkan: asing pergi, investor domestik menampung. Tetapi data yang tersedia untuk publik belum membuktikan sambungan itu. Yang bisa diaudit hari ini justru sebuah pertanyaan terbuka: apakah jutaan rekening baru itu benar-benar menjadi penopang pasar saham Indonesia, atau pasar sedang ditopang sesuatu yang lebih rapuh dari yang terlihat?
Dua Angka yang Bergerak Berlawanan Arah
Mari mulai dari sisi yang pergi. Pada Jumat (18/9/2026) saja, investor asing membukukan jual bersih Rp1,79 triliun. Dua hari sebelumnya, Rabu (16/9), asing juga net sell Rp624,72 miliar, mengiringi pelemahan IHSG 0,38% ke level 6.436,85. Sepanjang pekan 14–18 September 2026, IHSG turun 1,53% ke 6.441,159. Sekretaris Perusahaan PT Bursa Efek Indonesia Elsierra Putri Yosita menyatakan kapitalisasi pasar BEI menyusut 1,58% menjadi Rp11.266 triliun, dari Rp11.446 triliun sepekan sebelumnya.
Angka kumulatif Rp74,36 triliun itu perlu dibaca dengan jujur. Arus asing tidak bergerak satu arah sepanjang tahun. Data OJK menunjukkan asing justru mencatat net buy Rp1,19 triliun di pasar saham pada Agustus 2026, setelah net buy Rp1,62 triliun pada Juli. Artinya, tekanan jual datang bergelombang, bukan garis lurus — dan Agustus adalah salah satu bulan ketika asing sempat kembali masuk. Pertanyaan "siapa yang membeli ketika asing menjual?" tetap sahih diajukan, tetapi jawabannya tidak sesederhana "investor ritel baru".
Mengapa Asing Pergi: The Fed, Rupiah, dan Harga Uang
Pemicu episode terbaru jelas. Pada Rabu (16/9), The Fed menaikkan suku bunga acuan 25 basis poin ke kisaran 3,75%–4% — kenaikan pertama sejak 2023. Keputusan bulat FOMC itu disertai sinyal hawkish: proyeksi suku bunga akhir 2026 direvisi ke kisaran 4%–4,25%, mengindikasikan peluang satu kenaikan lagi tahun ini. Gubernur The Fed Kevin Warsh membingkai langkah itu sebagai upaya "mengurangi sebagian stimulus kebijakan" demi stabilitas harga.
Pasar global langsung bereaksi. Wall Street terperosok ke level terendah sejak Juli, Dow Jones Industrial Average turun 1,2%, dan imbal hasil obligasi AS ber tenor dua tahun menyentuh level tertinggi sejak 2024. Yield US Treasury bahkan dilaporkan menembus 5% — magnet yang membuat aset berdenominasi dolar jauh lebih menarik dibanding aset emerging markets.
Transmisi ke Indonesia berjalan lewat jalur klasik. Pengamat Pasar Modal Elandry Pratama memetakan tiga salurannya: kenaikan yield US Treasury, penguatan dolar AS, dan potensi capital outflow dari pasar negara berkembang. Di pasar spot, rupiah melemah ke Rp17.696 per dolar AS pada 16/9 — pelemahan lima hari perdagangan berturut-turut. Fenomena ini sejalan dengan analisis redaksi sebelumnya soal pelemahan rupiah akibat divergensi kebijakan moneter BI-The Fed.
Di pasar obligasi, imbal hasil SBN tenor 10 tahun mencapai sekitar 7,15% per 11 September 2026, naik kurang lebih 108 basis poin sejak awal tahun, sebelum sedikit turun ke 7,14% pada 16 September. Satu catatan penting agar tidak keliru membaca: arus asing di saham dan di SBN berjalan berbeda. Ketika asing net sell di pasar saham, mereka justru net buy SBN Rp15,35 triliun pada Agustus 2026. Asing tidak "kabur dari Indonesia" secara seragam — mereka menggeser pilihan instrumen. Detail ini penting, karena narasi penyerapan domestik sering dibangun di atas penyederhanaan.
31,14 Juta Rekening: Pencapaian Inklusi, atau Ilusi Kapasitas?
Sekarang sisi satunya. OJK mencatat penambahan 1,07 juta investor baru pada Agustus 2026 secara bulanan, sehingga total investor pasar modal mencapai 31,14 juta — tumbuh 52,90% ytd. Regulator membingkai lonjakan ini sebagai buah "penguatan ekosistem digital di industri pasar modal". OJK bahkan meluncurkan ETF Emas pada 10 Agustus 2026 sebagai salah satu quick win untuk memperluas basis investor.
Sebagai pencapaian inklusi keuangan, angka itu nyata. Tetapi jumlah investor — yang dihimpun lewat sistem identitas tunggal investor (SID) — tidak identik dengan investor aktif, apalagi dengan modal dan kapasitas menyerap penjualan asing. Dan di sinilah data OJK sendiri justru memperumit narasi "domestik menopang".
Lihatlah indikator modal nyata pada periode yang sama. Nilai Asset Under Management industri pengelolaan investasi per Agustus 2026 sebesar Rp1.013,03 triliun, tetapi termoderasi 2,85% ytd. Nilai Aktiva Bersih reksa dana Rp652,88 triliun, juga tergerus 3,32% ytd. Bahkan investor reksa dana mencatat net redemption Rp8,50 triliun pada Agustus. Dengan kata lain: rekening bertambah 52,90% dalam setahun, tetapi dana yang dikelola institusi domestik menyusut. Kapasitas investor domestik dalam bentuk dana kelolaan belum terbukti tumbuh secepat jumlah pemegang rekeningnya.
Ujian lapangan memperteas keraguan. Pada pekan ketika asing net sell Rp1,79 triliun dalam sehari, rata-rata nilai transaksi harian BEI justru turun 6,95% menjadi Rp15,22 triliun, rata-rata frekuensi transaksi anjlok 14,73% menjadi 1,89 juta kali, dan rata-rata volume transaksi menyusut 20,71% menjadi 28,61 miliar saham. Bandingkan dengan Agustus, ketika rata-rata nilai transaksi harian masih naik ke Rp15,86 triliun, bid-ask spread menyempit ke 1,17%, dan OJK menyatakan "resiliensi dan likuiditas pasar modal domestik secara umum tetap manageable". Dua horizon waktu menunjukkan dua arah berbeda — dan keduanya fakta. Namun aktivitas yang menyusut di tengah aksi jual asing bukanlah gambaran penyerapan yang meyakinkan; ia lebih menyerupai tanda tanya.
Resiliensi Versi Analis — dan Batas Buktinya
Para analis melihat gambar yang lebih tenang. Elandry Pratama menilai kenaikan The Fed sudah priced in, sehingga tidak langsung memicu tekanan besar, dan penguatan IHSG pada 17 September — ke level 6.465,40 atau naik sekitar 0,44% — menunjukkan risk appetite domestik masih terjaga. Head of Retail Research MNC Sekuritas Herditya Wicaksana sependapat dampaknya terbatas karena sudah diperhitungkan pasar, sembari mengingatkan rupiah masih cenderung melemah dan penguatan IHSG ditopang sektor energi. Co-Founder Pasardana Hans Kwee menyebut investor domestik tetap menjadi penopang — khususnya di pasar obligasi — dan melihat tekanan jual justru membuka peluang bargain hunting pada blue chip yang valuasinya murah.
Pandangan-pandangan itu layak dicatat. Tetapi bargain hunting adalah anjuran bagi pemodal yang siap, bukan bukti bahwa 31 juta rekening baru secara kolektif membeli apa yang dilepas asing. Tidak satu pun klaim di atas disertai data siapa pembeli di sisi lain transaksi. Pada titik ini, kesabaran investor domestik bergantung pula pada ruang manuver Bank Indonesia. Kepala Ekonom Bank Permata Josua Pardede memproyeksikan BI-Rate ditahan di 5,75% pada RDG 22–23 September, dengan cadangan devisa US$146,5 miliar sebagai bantalan — namun ia mengingatkan, "ruang menahan BI-Rate tetap ada, tetapi biayanya dapat berpindah ke cadangan devisa dan instrumen stabilisasi lainnya". Bila The Fed mengetat lagi, BI-Rate bisa naik ke 6,00% pada kuartal IV — sejalan dengan konsensus pasar. Dilema inilah yang dibahas dalam analisis paradoks kebijakan BI menahan suku bunga di tengah rupiah yang melemah.
Yang Harus Dibuktikan Regulator
Artikel ini tidak bisa — dan tidak akan — menyimpulkan bahwa investor domestik telah menyerap Rp74,36 triliun yang dilepas asing. Bukti kausal itu belum ada di bahan publik. Untuk menjawabnya, dibutuhkan data yang hingga kini belum dipublikasikan secara rutin: jumlah investor aktif bulanan dibanding total SID, rata-rata nilai transaksi per investor, pola perubahan kepemilikan asing pada saham-saham paling likuid, dan konsentrasi nilai transaksi pada saham berkapitalisasi besar.
OJK rajin mengumumkan jumlah investor baru setiap bulan. Sudah waktunya metrik kualitas — bukan sekadar kuantitas rekening — mendapat perlakuan sama. Selama data itu absen, baik klaim "pasar kini ditopang domestik" maupun vonis "pasar rapuh ditinggal asing" sama-sama berstatus hipotesis. Yang pasti, risiko selanjutnya tidak lagi hanya milik dana asing yang bisa pergi kapan saja, tetapi juga 31,14 juta pemegang rekening — sebagian besar lahir ke pasar dalam satu tahun terberat arus modal keluar. Mereka berhak atas jawaban, bukan slogan.
Artikel yang serupa
Salah Baca Proyeksi The Fed: Bunga Tinggi sampai 2029?
Dampak The Fed ke IHSG: Korelasi atau Kausalitas?
Pola Broker Summary BYAN: Bukti Sirkumstansial untuk BEI/OJK
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
DPR Tagih Rp158 Miliar, PT Pos Terancam Krisis Likuiditas
Pola Broker Summary BYAN: Bukti Sirkumstansial untuk BEI/OJK
Cara Daftar Affiliate TikTok: Panduan Lengkap dan Solusi
Alfamart vs Indomaret: Adu Cuan & Strategi di Balik Angka
Sosial


