Estimasi Outflow MSCI Rp100,8 Triliun: Uji Klaim Prabowo
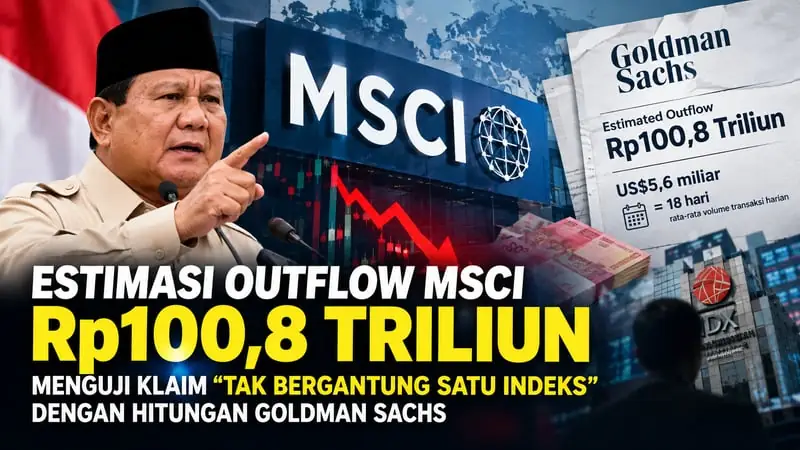
Presiden Prabowo Subianto menyebut MSCI "mau takut-takuti kita", dan Menko Perekonomian Airlangga Hartarto menenangkan bahwa Indonesia masih punya acuan lain, yakni FTSE Russell. Namun estimasi outflow MSCI Rp100,8 triliun dari Goldman Sachs menunjukkan hal lain. Dalam skenario MSCI menurunkan status Indonesia, dana pasif pelacak indeks MSCI diestimasi menghadapi kewajiban menjual sekitar US$5,6 miliar, setara 18 hari rata-rata volume transaksi harian saham konstituen MSCI Indonesia IMI. Goldman menghitung angka itu sekalipun FTSE Russell tidak ikut bergerak.
Tulisan ini tidak menilai niat siapa pun. Ia hanya menyandingkan dua hal: pernyataan publik pejabat dan estimasi mekanisme pasar dari satu rumah riset. Angka Goldman juga punya batas, dan batas itu dijelaskan di bawah.
Apa yang dikatakan Presiden dan Menko
Pada Rabu (21/10/2026), dalam Sidang Kabinet Paripurna di Istana, Prabowo berbicara tentang gangguan yang terus dihadapi pemerintah. "MSCI, dia mau takut-takuti kita. Saya hanya katakan kepada MSCI, bangsa Indonesia tidak takut siapa pun dan tidak akan gentar," ujarnya. Ia juga mengatakan pemerintah siap melakukan penghematan besar-besaran jika perlu.
Pada hari yang sama, Airlangga menyatakan Indonesia tidak bergantung pada satu penyedia indeks atau pemeringkat. Menurut dia, MSCI bukan satu-satunya acuan karena ada penyedia lain, termasuk FTSE Russell. "Kita sih confident saja dengan tata kelola yang sedang disiapkan. Dan Indonesia tidak tergantung hanya pada satu rating," katanya. Ia menambahkan bahwa fundamental ekonomi masih solid, dengan pertumbuhan 5,45 persen dan inflasi sekitar tiga persen.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi memberi konteks tambahan. Ia menegaskan pernyataan Prabowo tidak bermaksud menantang MSCI. Menurut dia, pemerintah tetap berupaya menjaga Indonesia di kategori emerging market. Kutipan-kutipan yang dimuat media memang tidak memuat tanggapan Presiden atau Menko terhadap hitungan dana pasif. Namun kutipan yang tersedia bersifat ringkas, dan konteks lengkapnya belum diperiksa.
Duduk perkara: apa yang diusulkan MSCI
Pada 16 Oktober 2026, MSCI membuka konsultasi atas usulan menurunkan klasifikasi Indonesia dari emerging market menjadi standalone market. Keputusan final dijadwalkan paling lambat 30 Juni 2027. MSCI menyebut kekhawatiran pelaku pasar soal transparansi struktur kepemilikan saham dan dugaan praktik perdagangan terkoordinasi. MSCI juga menilai reformasi yang diumumkan otoritas Indonesia belum menunjukkan kemajuan yang konsisten dan berdampak signifikan. Selama konsultasi, MSCI membekukan sejumlah perubahan indeks untuk saham Indonesia hingga ada pemberitahuan lebih lanjut.
Pasar bereaksi keras. IHSG sempat anjlok hingga 16 persen, lalu pulih ke kisaran 5.300. Posisi itu masih sekitar 9 persen di bawah level sebelum pengumuman. Pada 20 Oktober, IHSG menguat 5,65 persen ke level 5.278,8.
Hitungan Goldman Sachs: apa yang diestimasi
Goldman Sachs memuat angka itu dalam laporan riset bertanggal 18 Oktober 2026. Media Indonesia mengutip laporan tersebut pada Kamis (22/10). Estimasinya sebagai berikut:
- Potensi aliran modal keluar dari dana pasif mencapai US$5,6 miliar, atau Rp100,8 triliun pada kurs Rp18.000 per dolar AS.
- Angka itu setara 18 hari rata-rata volume transaksi harian saham konstituen MSCI Indonesia IMI.
- Ada risiko tambahan US$2,7 miliar jika FTSE Russell mengikuti langkah serupa.
- Goldman juga mencatat dana aktif lebih dari US$8 miliar yang memegang saham Indonesia. Penjualan di kategori ini bersifat diskresioner, bergantung keputusan pengelola dana.
Angka US$2,7 miliar bersifat kondisional. Laporan yang dikutip tidak menyebut FTSE Russell pasti akan menyusul, dan tulisan ini tidak menyiratkannya.
Mengapa dana pasif disebut? Dana pasif, termasuk reksa dana dan ETF indeks, bekerja dengan meniru komposisi indeks acuannya. Ketika sebuah saham atau negara keluar dari indeks, dana semacam itu cenderung menjual untuk menyesuaikan portofolio. Penyesuaian ini disebut rebalancing. Dana aktif berbeda, karena pengelolanya bebas memilih menahan atau menjual.
Laporan Goldman menilai status standalone jauh lebih merugikan daripada penurunan ke kategori lain. Alasannya, Indonesia akan keluar dari indeks komposit utama tanpa indeks pengganti yang setara. Di sinilah argumen "masih ada FTSE Russell" diuji. Jika dana pasif mengikuti indeks MSCI secara penuh, adanya indeks lain tidak otomatis memindahkan dana mereka.
Goldman juga menetapkan tenggat. Penambahan saham baru dan kenaikan bobot Indonesia di indeks sudah ditangguhkan. Jika usulan disetujui pada Juni 2027, implementasi penuh diperkirakan dimulai pada tinjauan indeks kuartalan Agustus 2027.
Pembaca yang ingin memahami perilaku dana indeks global menjelang keputusan semacam ini bisa membaca arsip kami tentang manajer dana indeks global yang mempertimbangkan keluar lebih awal.
Mengapa angka ini harus dibaca hati-hati
Estimasi ini punya empat batas yang perlu disebut terang.
Pertama, sumbernya satu rumah riset. Sumber yang tersedia hanya mengutip ringkasan laporan Goldman. Asumsi di baliknya belum bisa diperiksa, yaitu bobot Indonesia di indeks, total dana pasif yang melacak indeks, dan definisi "18 hari" terhadap rata-rata transaksi harian. Besaran angka bergantung pada variabel-variabel itu. Konversi US$5,6 miliar ke Rp100,8 triliun memakai kurs Rp18.000 per dolar AS. Jika asumsinya berubah, angkanya ikut berubah.
Kedua, istilah "wajib menjual" bersyarat. Kata itu hanya berlaku dalam skenario penurunan status, dan belum ada konfirmasi aturan resmi MSCI maupun mandat tiap dana. Tidak jelas apakah penjualan harus seketika atau ada masa transisi, apakah pengelola dana punya fleksibilitas memegang saham standalone, dan apakah semua dana pasif mengikuti indeks secara penuh. Pertanyaan-pertanyaan ini belum terjawab dari materi yang ada.
Ketiga, kewajiban nominal tidak sama dengan dampak bersih ke harga. Goldman menghitung besaran penyesuaian portofolio. Berapa tekanan tambahan ke harga saham bergantung pada seberapa banyak ekspektasi sudah tercermin di pasar. IHSG sudah jatuh tajam sebelum keputusan apa pun diambil. CELIOS menyebut penjualan bersih investor asing sejak Januari 2026 mencapai Rp88,1 triliun. Itu angka lain dengan periode berbeda dan belum dikonfirmasi data resmi dalam bahan kami. Jadi angka itu tidak boleh dijumlahkan begitu saja dengan estimasi Goldman, dan sebaliknya tidak bisa pula dianggap tidak relevan.
Keempat, ada rentang estimasi lain. Catatan arsip redaksi menyebut estimasi outflow dari berbagai pihak bervariasi. Rujukan itu belum diverifikasi dengan sumber primer, dan karena itu tidak dipakai sebagai fakta di sini. Triangulasi dengan estimasi pihak ketiga masih diperlukan.
Pegangan di sisi pemerintah: Fitch dan respons OJK
Klaim pejabat bukan tanpa pijakan, dan pijakan itu patut disandingkan secara adil.
Fitch Ratings menyatakan potensi reklasifikasi MSCI kemungkinan tidak berdampak material langsung pada profil kredit Indonesia. Tekanan berkepanjangan terhadap kepercayaan investor yang memicu arus modal keluar bisa memperketat kondisi keuangan. Direktur Sovereign Fitch George Xu menyebut kondisi pasar modal saat ini tidak berdampak pada penilaian kredit Indonesia. Alasannya, otoritas masih punya berbagai alat untuk menarik modal asing, dan cadangan devisa US$146,3 miliar pada akhir kuartal III-2026 memberi kapasitas menjaga rupiah.
Namun pegangan itu punya sisi lain. Fitch memangkas prospek peringkat utang Indonesia dari stabil menjadi negatif pada Maret 2026, dengan peringkat tetap BBB. Xu juga menyebut intervensi valas Bank Indonesia menguras cadangan devisa dan menyerap likuiditas rupiah. Posisi short bersih BI dalam valas disebut melampaui US$32 miliar pada akhir Agustus. Xu menambahkan bahwa tekanan eksternal lebih lanjut dapat menaikkan biaya pinjaman pemerintah dan mengikis cadangan. Jadi catatan Fitch mendukung klaim "fundamental kuat" untuk jangka pendek dan peringkat. Ia tidak menjawab pertanyaan yang diajukan hitungan Goldman, yaitu aliran dana pasif di pasar saham.
Pemerintah juga tidak hanya berbicara. Pada Senin (19/10/2026), usai melapor kepada Presiden, Friderica menyatakan OJK akan meneruskan reformasi pasar modal, yakni transparansi dan likuiditas. Ia mengatakan Prabowo memberi pesan khusus agar enforcement terhadap pelanggar, termasuk coordinated trading, terus ditegakkan. Friderica juga menyatakan perbaikan dilakukan bukan karena satu penyedia indeks tertentu, melainkan agenda yang dimulai sejak Januari. Anggota Dewan Ekonomi Nasional Mari Elka Pangestu menyampaikan saran serupa: lanjutkan reformasi dan penegakan hukum.
Artinya, ada selisih antara nada publik dan tindakan regulator. Retorika di panggung kabinet menenangkan, sementara OJK bergerak menjawab substansi keberatan MSCI, yakni transparansi kepemilikan dan perdagangan terkoordinasi. Selisih itu bisa dibaca sebagai strategi menjaga kepercayaan pasar. Tulisan ini tidak menyimpulkan apa yang diketahui atau dipertimbangkan pejabat.
Konteks lain tentang bagaimana MSCI dipersepsikan di dalam negeri tersedia di arsip kami soal tekanan MSCI terhadap regulator pasar modal RI.
Yang tidak dijawab oleh "masih ada FTSE Russell"
Kalimat Airlangga benar sejauh menyangkut keberadaan penyedia indeks lain. Pertanyaannya, apakah keberadaan itu mengurangi tekanan jual dari dana yang terikat indeks MSCI. Hitungan Goldman menunjukkan jawabannya belum tentu ya. Dalam skenario penurunan status, estimasi US$5,6 miliar tetap muncul walaupun FTSE Russell tidak ikut bergerak. Alasannya, dana yang melacak indeks MSCI mengikuti indeks itu, bukan indeks pesaingnya.
Pernyataan Presiden bahwa MSCI ingin menakut-nakuti juga bisa diuji. MSCI sendiri mengaitkan usulannya dengan transparansi kepemilikan, dugaan perdagangan terkoordinasi, dan reformasi yang belum konsisten. Penegasan Friderica bahwa pernyataan Prabowo bukan tantangan kepada MSCI menambah satu lapis lagi pada makna kalimat itu. Hitungan Goldman tidak menyangkut niat MSCI. Ia menyangkut apa yang terjadi di portofolio dana indeks jika usulan itu disetujui.
Sampai di sini, kontras faktualnya cukup jelas. Pernyataan publik yang dikutip media tidak menjawab risiko mekanis yang dihitung Goldman. Dan angka Goldman, dengan segala asumsinya yang belum terbuka, belum cukup untuk memastikan seberapa besar tekanan itu pada akhirnya.
Pertanyaan yang masih terbuka
Beberapa hal belum bisa dijawab dari bahan yang ada:
- Dokumen asli Goldman. Berapa bobot Indonesia di indeks yang dipakai, berapa total dana pasif pelacak, dan bagaimana "18 hari" dihitung?
- Aturan MSCI dan mandat dana. Apakah penjualan wajib, otomatis, dan seketika, atau ada masa transisi? Seberapa fleksibel pengelola ETF dan dana indeks?
- Posisi FTSE Russell. Belum ada informasi dalam bahan ini tentang sikap resmi FTSE Russell terhadap Indonesia.
- Konteks lengkap kutipan. Kutipan Prabowo dan Airlangga di sini berasal dari laporan media. Konteks utuh, termasuk kalimat lanjutan, perlu diperiksa dari rekaman resmi.
- Tanggapan pemerintah. Tulisan ini belum memuat jawaban Istana atau Kemenko Perekonomian atas estimasi Goldman, dan ruang itu terbuka.
Jadwal keputusan masih panjang. Konsultasi dibuka hingga 30 April 2027, dan keputusan final paling lambat 30 Juni 2027. Dalam rentang itu, nasib estimasi Rp100,8 triliun bergantung pada dua hal: seberapa konsisten reformasi yang dijanjikan OJK dan BEI, dan apakah MSCI menilainya cukup. Goldman sendiri menyebut beban pembuktian kini ada di tangan Indonesia: pemerintah dan otoritas bursa harus menunjukkan bahwa reformasi benar-benar dijalankan secara konsisten dan memperbaiki fungsi pasar.
Artikel yang serupa
Laba Rp252 Miliar Tak Menghentikan Longsor Saham GOTO
Buyback GOTO Dibatalkan: Berapa Harga Beli Rata-ratanya?