Laba US$91 Miliar Tak Jadi Barel Baru
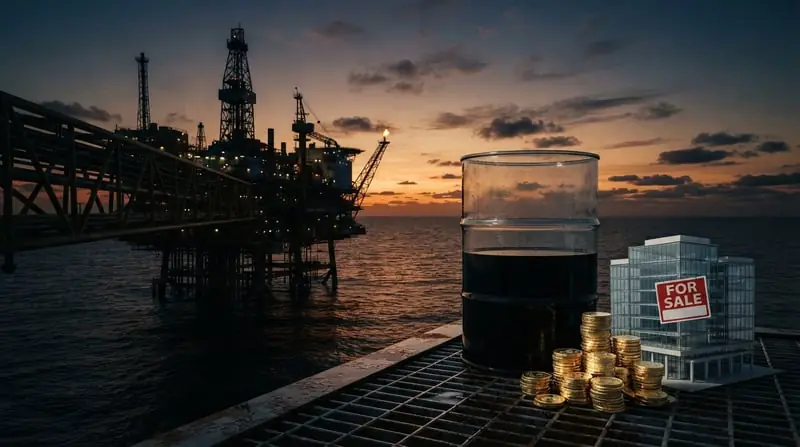
Ada asumsi lama yang hampir selalu muncul setiap kali harga minyak melonjak: harga tinggi akan mendorong perusahaan minyak menggali lebih banyak sumur, dan pasokan akan segera bertambah. Asumsi itu kembali bergema ketika perang Amerika Serikat–Iran mendorong Brent ke atas US$107 per barel dan WTI ke kisaran US$102 pada pertengahan September 2026. Namun angka-angka terbaru dari industri justru menceritakan hal lain. Laba perusahaan minyak tidak menambah pasokan — setidaknya tidak hari ini, besok pagi, atau dalam hitungan kuartal. Uang itu berputar di dalam industri sendiri: melunasi utang, memanjakan pemegang saham, dan membeli aset milik pemain lain.
Arus Kas Besar, Barel yang Sama
Lonjakan harga minyak akibat eskalasi perang di kawasan Teluk menjadi berkah luar biasa bagi industri minyak dan gas global. Gabungan laba tujuh perusahaan minyak terintegrasi terbesar di Barat dan Saudi Aramco mencapai US$91 miliar pada kuartal II-2026 — dua kali lipat dibanding periode yang sama tahun sebelumnya. Sejak awal tahun, saham perusahaan minyak dan gas dunia secara agregat naik sekitar 40%, jauh melampaui kenaikan sekitar 12% pada pasar saham secara keseluruhan.
Pertanyaannya: ke mana uang sebesar itu pergi?
Jawaban pertama adalah neraca. Pada kuartal II-2026, lima perusahaan minyak besar — ExxonMobil, Chevron, Shell, BP, dan TotalEnergies — memangkas gabungan utang bersih mereka sebesar US$36 miliar, atau hampir 20%. Perusahaan yang lebih kecil bahkan lebih agresif memangkas utang karena umumnya memiliki beban leverage yang lebih tinggi.
Jawaban kedua adalah kantong pemegang saham. Hampir seluruh perusahaan minyak besar, kecuali BP, mempertahankan atau bahkan meningkatkan dividen dan program buyback. Para eksekutif menegaskan sebagian besar keuntungan ekstra tahun ini akan tetap dikembalikan kepada investor.
Jawaban ketiga baru menyangkut produksi — dan di sinilah letak inti persoalannya. Setelah pembayaran utang dan distribusi kepada investor, dana yang tersisa untuk ekspansi masih terbatas. Posisi kas perusahaan minyak besar secara agregat nyaris tidak berubah antara kuartal IV-2025 dan kuartal II-2026. Pengecualian datang dari Diamondback Energy serta perusahaan swasta seperti Continental Resources dan Hilcorp Energy, yang mulai membiayai proyek berjangka pendek seperti penyelesaian sumur-sumur yang sudah ada di kawasan shale Amerika Serikat. Artinya, kenaikan arus kas perusahaan minyak sejauh ini menghasilkan sedikit peningkatan produksi dari aset yang sudah ada — bukan barel baru.
Akuisisi Bukanlah Sumur Baru
Di tengah arus kas besar itu, muncul satu jalur ekspansi yang lebih cepat: akuisisi. Dalam dua bulan terakhir, enam transaksi merger dan akuisisi bernilai lebih dari US$1 miliar telah diumumkan. Aktivitas ini sempat tertahan akibat volatilitas harga, dan kini kembali memanas seiring membaiknya neraca perusahaan-perusahaan besar setelah menyelesaikan sejumlah akuisisi besar pada awal dekade 2020-an.
Persaingan diperkirakan semakin ramai. Bukan hanya perusahaan minyak yang berburu aset — perusahaan private equity, pedagang komoditas, hingga pihak dari negara yang ingin mengamankan sumber energi di luar kawasan Teluk, termasuk Jepang, juga mulai masuk ke pasar yang sama.
Namun ada satu hal mendasar yang sering luput dari narasi publik: konsolidasi industri migas adalah strategi penggantian cadangan di atas kertas, bukan penciptaan cadangan baru. Ketika sebuah perusahaan besar membeli produsen yang lebih kecil, yang berpindah tangan adalah kepemilikan atas aset yang sudah ada. Jumlah barel yang mengalir ke pasar dunia tidak bertambah satu pun besok pagi. Ia memindahkan kue, bukan membuat kue baru.
Berbeda dengan akuisisi, eksplorasi organik — pengeboran sumur baru di wilayah baru — membutuhkan waktu pengembangan bertahun-tahun dari penemuan hingga produksi. Perusahaan besar memang mulai menguasai wilayah eksplorasi luas dan menggunakan kecerdasan buatan untuk mencari lokasi pengeboran potensial, dari lepas pantai Namibia dan Afrika Selatan hingga Mediterania Timur, Uruguay, Vietnam, dan Papua Nugini. Tetapi anggaran eksplorasi belum melonjak signifikan. Dengan kata lain, bahkan jalur yang paling "nyata" untuk menambah pasokan baru pun baru berada di tahap persiapan.
Kehati-hatian yang Dibayar Mahal Sejarah
Sikap tertahan ini bukan tanpa alasan. Industri pernah terbakar oleh pengalamannya sendiri. Pada pertengahan dekade 2010-an, ekspansi yang berlebihan saat harga tinggi berakhir dengan kekacauan neraca ketika harga berbalik arah. Pelajaran itu membekas: setelah invasi Rusia ke Ukraina mendorong harga minyak di atas US$120 per barel, belanja modal (capex) memang sempat meningkat, tetapi arus kas tumbuh lebih cepat dan sebagian besar surplus justru dipakai untuk mengurangi utang serta mengayomi pemegang saham. Sebagian kenaikan capex saat itu juga lebih mencerminkan inflasi biaya pengeboran dan jasa penunjang ketimbang lonjakan aktivitas produksi yang sesungguhnya.
Investor juga belum memberikan lampu hijau. Hassan Eltorie dari S&P Global mencatat bahwa rasio valuasi saham perusahaan minyak terhadap arus kas masih kurang lebih sama seperti sebelum perang. Artinya, kenaikan harga saham sektor ini sejauh ini lebih banyak mencerminkan lonjakan harga minyak itu sendiri, bukan perubahan fundamental dalam prospek jangka panjang industri. Pasar modal, dengan segala keraguannya, belum percaya bahwa era pertumbuhan baru sudah tiba.
Mengapa Pasokan Tetap Kritis Saat Laba Melonjak
Ketiadaan barel baru ini menjadi semakin menonjol justru ketika pasokan global sedang terdesak dari berbagai sisi. Produksi minyak Arab Saudi turun dari 10,9 juta barel per hari pada Februari — sebelum perang dimulai — menjadi hanya 6,2 juta barel per hari pada Agustus, menurut data yang disampaikan Saudi kepada OPEC. Badan Energi Internasional (IEA) memperkirakan pasokan minyak dunia tahun ini akan turun 5,7 juta barel per hari, atau sekitar 6%.
Lalu datang pukulan berikutnya. Pemerintah Arab Saudi terpaksa menutup Pipa Timur-Barat menyusul serangan drone dari dalam wilayah Irak. Pipa ini adalah katup pelarian utama yang selama ini memompa minyak mentah menuju pelabuhan Yanbu di Laut Merah; penutupannya dapat memangkas hingga 4% dari total pasokan minyak global. Stok di Yanbu diperkirakan hanya cukup menopang ekspor selama lima hingga tujuh hari. Komplikasi makin parah karena pemberontak Houthi di Yaman berhasil merebut kendali atas pelabuhan Mocha dan Pulau Perim di selat Bab al-Mandeb — jalur yang sebelumnya menjadi rute alternatif ekspor Saudi ketika Selat Hormuz diblokade.
Di titik inilah disonansi paling tajam muncul. Satu sisi pasar minyak dunia kehilangan jalur pengiriman dan berpacu menghitung hari sebelum stok habis. Sisi lain, pemilik ladang minyak terbesar di dunia sedang menghitung laba dan memutuskan bagian mana yang dikembalikan ke pemegang saham. Harga tinggi, dalam keadaan normal, seharusnya menjadi sinyal bagi produsen untuk menambah pasokan — dan Wood Mackenzie memperkirakan produksi minyak dan gas global bisa berkurang hingga 31 juta barel per hari pada 2040, hampir seperlima dari produksi saat ini, dengan sekitar 70 perusahaan berisiko kehilangan separuh produksinya. Kebutuhan mengganti cadangan sangat mendesak. Tetapi respons industri sejauh ini adalah membeli cadangan milik pemain lain — bukan menciptakan cadangan baru.
Apa Artinya bagi Indonesia
Bagi negara pengimpor minyak seperti Indonesia, jarak antara laba industri dan pasokan nyata bukan isu abstrak. Kenaikan harga minyak mentah dunia langsung menembus ke pompa bensin. PT Pertamina Patra Niaga per 1 September 2026 menaikkan harga sejumlah BBM non-subsidi: Pertamax Turbo naik Rp1.300 menjadi Rp19.600 per liter, Dexlite naik Rp4.000 menjadi Rp23.700, dan Pertamina Dex naik Rp4.050 menjadi Rp25.200 — sementara Pertalite dan Biosolar dipertahankan. Penyesuaian dilakukan mengacu pada formula yang ditetapkan pemerintah, dengan mempertimbangkan harga minyak mentah dunia hingga nilai tukar rupiah.
Pola ini — harga komersial naik sementara harga subsidi ditahan — menggeser beban kejutan minyak ke pos subsidi dan kompensasi energi. Pengalaman negara-negara Timur Tengah dan Afrika Utara menunjukkan jebakannya: subsidi yang dipakai meredam lonjakan harga datang dengan biaya tekanan fiskal yang memburuk, dan sekali terbentuk, subsidi yang mahal sulit dicabut ketika kejutan berlalu. Bagi APBN Indonesia, risiko tekanan APBN akibat volatilitas harga minyak tidak akan mereda hanya karena perusahaan minyak dunia mencetak laba rekor — karena laba itu, seperti telah dijelaskan, tidak menjadi barel baru.
Efek putaran kedua juga patut dicermati. Ekonom Peter Dixon dari National Institute of Economic and Social Research memperingatkan bahwa bila harga minyak bertahan di atas US$100 per barel terlalu lama, inflasi Inggris berisiko menembus 4% pada awal 2027, dengan kenaikan biaya transportasi, logistik, dan barang terus merembes ke harga konsumen. Bank of England pun mengakui adanya risiko efek putaran kedua dari kenaikan harga energi yang dapat memaksa respons kebijakan moneter. Dinamika dampak perang terhadap inflasi global seperti ini — meski besaran angkanya tidak bisa dipindahkan begitu saja ke Indonesia — menjelaskan mengapa krisis pasokan yang dibiarkan berlarut pada gilirannya memperberat biaya pendanaan dan nilai tukar negara pengimpor.
Catatan yang Masih Terbuka
Analisis ini berdiri di atas fakta yang sudah terang: laba US$91 miliar, pemangkasan utang US$36 miliar, dan enam transaksi akuisisi di atas US$1 miliar dalam dua bulan. Namun beberapa pertanyaan penting belum terjawab oleh data yang tersedia, dan patut diajukan kepada industri maupun regulator.
Pertama, berapa sebenarnya perbandingan belanja akuisisi dengan capex eksplorasi organik dalam laporan kuartalan emiten minyak besar? Tanpa rincian itu, sulit mengukur seberapa jauh "ekspansi" yang digembar-gemborkan benar-benar ditujukan untuk menambah pasokan. Kedua, bagaimana rasio penggantian cadangan perusahaan-perusahaan besar — data yang akan membuktikan apakah konsolidasi memang dipakai sebagai strategi penggantian cadangan. Ketiga, identitas transaksi terbesar yang diumumkan dua bulan terakhir belum terungkap dalam bahan yang tersedia, begitu pula sikap regulator persaingan usaha di negara-negara terkait. Enam transaksi besar dalam dua bulan adalah awal dari gelombang konsolidasi; di mana ia berhenti, dan dengan persetujuan siapa, masih menjadi hal yang harus terus dikawal.
Ada pula satu catatan fundamental: seluruh aritmetika arus kas ini bertumpu pada harga minyak yang tetap tinggi. Jika Brent kembali melorot — ingat, tahun 2026 awalnya diramal suram dengan Brent diproyeksikan turun di bawah US$60 per barel — gelombang akuisisi bisa tertahan lagi, dan barel baru tetap tidak kunjung lahir, kini tanpa laba besar sebagai alasan.
Sederhana namun kerap kabur dalam riuh berita: harga minyak tinggi memperkaya perusahaan minyak, tetapi kekayaan itu tidak otomatis berubah menjadi pasokan. Mengira sebaliknya adalah melewatkan bagaimana industri ini — dengan kehati-hatian yang dibentuk sejarah dan kepentingan pemegang saham yang tak bisa diabaikan — memilih membeli masa lalunya ketimbang mengebor masa depannya.
Artikel yang serupa
Panduan Refund Tiket Pesawat: Erupsi Gunung Anak Krakatau
Ketika Soekarno-Hatta Tutup, Palembang Ikut Berhenti

OJK Naik Kelas: Kekuasaan Meluas ke Bursa Komoditas
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
KoinWorks Rp 600 Miliar: Siapa Pemutus Kredit di Bank BUMN?
DPR Tagih Rp158 Miliar, PT Pos Terancam Krisis Likuiditas
Misteri Pelunasan Sukuk PT Pos Indonesia di Tengah Krisis
WIKA Tempuh Arbitrase Rp5T, Bagaimana Nasib Investor Ritel?
Sosial


