Harga Reformasi HSC OJK-BEI: IHSG Anjlok demi Status MSCI?
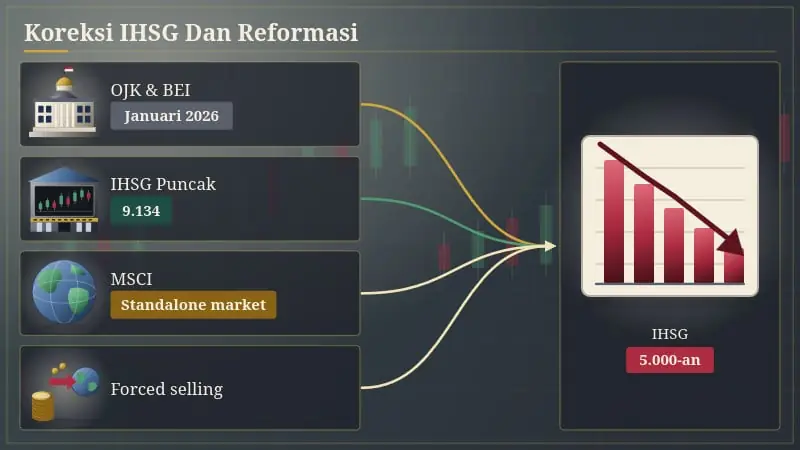
Reformasi HSC OJK BEI kini menanggung beban pembuktian. Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Friderica Widyasari Dewi menyebut anjloknya Indeks Harga Saham Gabungan (IHSG) dari rekor sekitar 9.134 pada Januari 2026 ke level 5.000-an sebagai "konsekuensi logis" dari reformasi. Pada saat yang sama, pasar juga menghadapi tekanan dari luar. MSCI, penyedia indeks global, membuka kemungkinan menurunkan klasifikasi Indonesia ke standalone market. Pertanyaannya: berapa bagian dari koreksi itu yang merupakan harga reformasi yang disengaja, dan berapa bagian yang merupakan forced selling (penjualan paksa oleh dana yang wajib mengikuti indeks)? Bahan yang tersedia belum menjawabnya.
Apa yang dikatakan pejabat OJK
Friderica menyampaikan penjelasan itu usai acara National Forum of Financing Services and Microfinance di Jakarta, Kamis (19/11/2026). "IHSG kemarin sempat menyentuh angka 9.000. Saat ini kami melakukan reformasi dan perbaikan," katanya. Ia menambahkan, "Kami mengeluarkan saham-saham yang tidak memenuhi kriteria high shareholding concentration dari penghitungan IHSG. Semua itu merupakan konsekuensi logis dari reformasi yang kami lakukan."
Ia juga meminta investor tidak panik. "Kalau namanya investasi di pasar modal tuh, masa indeks naik terus?" ujarnya, seraya meminta publik melihat tren dan fundamental. Menurut Friderica, reformasi mencakup delapan langkah, yakni peningkatan transparansi, likuiditas, dan penegakan hukum (enforcement). Ia juga menyebut indeks utama BEI kini lebih sejalan dengan indeks MSCI Indonesia.
Kerangka itu menempatkan koreksi sebagai hasil keputusan yang disengaja. Tetapi pernyataan yang sama tidak menyertakan angka pemisah antara efek pembobotan ulang saham HSC dan efek aksi jual pelaku pasar. Dalam bahan yang dikumpulkan redaksi, dekomposisi semacam itu tidak ada.
Apa yang diputuskan regulator
High Shareholding Concentration (HSC) adalah kategori saham yang kepemilikannya terkonsentrasi pada pemegang saham tertentu sehingga porsi yang beredar di publik (free float) kecil. Friderica menyebut OJK telah membentuk komite untuk mendampingi tim BEI menentukan saham mana yang masuk HSC. Ia juga mengklaim kategori semacam HSC "mungkin di dunia cuma Indonesia dan Hong Kong yang punya". Klaim itu belum diuji independen oleh redaksi.
Soal transparansi, Friderica menyatakan, "yang lain 5%, kita 1% sudah kita buka, bahkan itu bersama dengan afiliasinya". Dokumen BEI yang dikutip dalam proses verifikasi redaksi menyebut kriteria HSC berupa akumulasi sepuluh pemegang saham terbesar yang menguasai 92,5% atau lebih saham tercatat (ambang konsentrasi 92,5%). Dokumen yang sama juga memuat kewajiban mengungkap status afiliasi pemegang saham di atas 1%. Namun, penerapan kewajiban 1% di lapangan belum dapat diverifikasi dari bahan yang ada. Redaksi juga belum memeriksa daftar konstituen HSC secara mandiri.
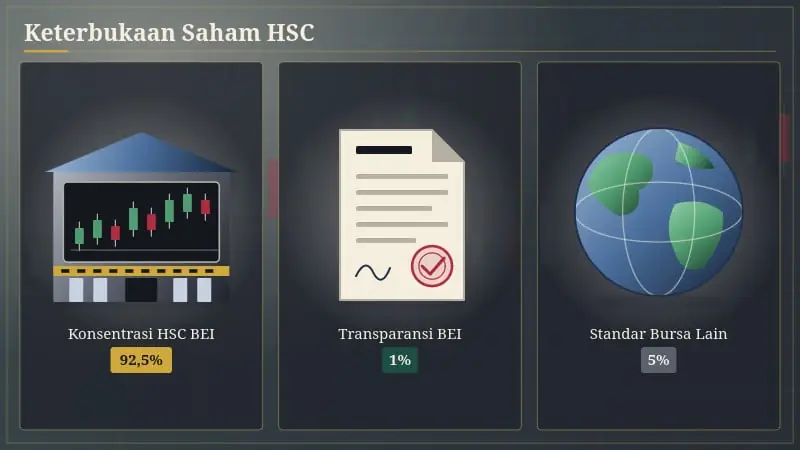
Dampak keputusan itu terlihat pada produk indeks. BEI meluncurkan Indeks IDX Commodity 20 (IDXCMDTY20) pada 30 Oktober 2026 dan mengecualikan saham HSC dari indeks tersebut. Kriteria lain mencakup keanggotaan di IHSG, perdagangan aktif harian selama enam bulan, dan tidak masuk papan pemantauan khusus. Kautsar Primadi Nurahmad, Kepala Divisi Pengembangan Bisnis II BEI, menyampaikan penjelasannya pada Jumat (20/11/2026).
Pengakuan BEI sendiri: aksi jual "tidak dapat dihindari"
Penjelasan Kautsar menjadi salah satu bahan paling penting dalam perdebatan ini. Menurut dia, saham HSC dikecualikan dari IDX Commodity 20 karena berpotensi memicu aksi jual, terutama dari konstituen MSCI, yakni reksa dana pasif, dana pensiun, hingga perusahaan asuransi yang menjadikan indeks MSCI sebagai acuan. Aksi jual itu dinilai tidak dapat dihindari karena merupakan bagian dari mandat pengelola dana yang mengikuti indeks. Karena itu, fokus pembenahan diarahkan pada pengurangan konsentrasi kepemilikan dan perluasan free float.
Dengan kata lain, otoritas bursa mengakui bahwa mekanisme forced selling nyata dan bukan sekadar efek pembobotan ulang. Itu berarti narasi "desain reformasi" dan narasi "tekanan jual dari luar" tidak saling meniadakan. Pernyataan Friderica bahwa penurunan indeks adalah konsekuensi reformasi hanya menyebut sisi pertama, padahal pejabat BEI mengakui sisi kedua. Pembaca perlu bertanya seberapa besar tiap sisi menyumbang penurunan.
Pengumuman MSCI juga tercatat menimbulkan guncangan. Friderica sendiri menyebut pengumuman penyedia indeks global bisa menyebabkan pasar "crash gitu ya, 11 persen lebih", lalu meminta penyedia indeks lebih transparan. Kalimat itu menunjukkan bahwa pimpinan OJK pun melihat peran pengumuman eksternal dalam kejatuhan pasar, bukan hanya peran kebijakan domestik. Untuk konteks lebih jauh tentang ancaman reklasifikasi status oleh MSCI, baca laporan terdahulu kami.
Garis waktu tekanan MSCI
MSCI menerbitkan consultation paper pada 15 Oktober 2026 yang membuka kemungkinan perubahan klasifikasi Indonesia menjadi standalone market. Usulan itu belum menjadi keputusan final. MSCI menerima masukan publik hingga 30 April 2027, lalu mengumumkan keputusan pada Juni 2027. Juru bicara MSCI menyatakan keputusan akan diumumkan paling lambat 30 Juni 2027 dan disampaikan kepada semua pihak pada waktu yang bersamaan.
Pada reviu November 2026, MSCI menghapus delapan saham Indonesia dari indeksnya dan menurunkan satu saham lain. PT Barito Pacific Tbk (BRPT) dikeluarkan dari MSCI Global Standard Index. PT Bumi Resources Minerals Tbk (BRMS) dikeluarkan dari indeks itu dan diturunkan ke MSCI Global Small Cap Index. Kapitalisasi MSCI Indonesia Index kini juga berada di bawah MSCI Vietnam Index, yang berstatus frontier market.
Ada satu catatan penting di sini. BRPT dan BRMS tercantum dalam daftar 20 konstituen IDX Commodity 20, padahal indeks itu mengecualikan saham HSC. Artinya, menurut klasifikasi BEI, keduanya tidak tergolong HSC. Jika bacaan itu benar, pencoretan dan penurunan kelas kedua emiten oleh MSCI tidak serta-merta bisa dikaitkan dengan label HSC versi BEI. Bacaan ini adalah inferensi dari daftar yang dipublikasikan, bukan konfirmasi resmi, dan redaksi belum menerima penjelasan dari MSCI maupun kedua emiten. Pendekatan MSCI terhadap kapitalisasi dan free float berjalan terpisah dari daftar HSC OJK-BEI. Karena itu, tidak semua gejolak bisa dibebankan pada satu kebijakan.
Siapa yang menanggung beban
Klaim redaksi bukan bahwa regulator keliru. Klaimnya lebih sempit: keputusan memangkas saham HSC dan memperketat keterbukaan kepemilikan memindahkan sebagian beban upaya mempertahankan status di mata MSCI kepada emiten dan investor. Emiten harus menurunkan konsentrasi kepemilikan. Investor menanggung koreksi nilai. Pernyataan Kautsar mendukung arah ini. Fokus pembenahan, katanya, adalah mengurangi konsentrasi dan memperluas kepemilikan publik, dengan harapan jumlah emiten HSC menyusut, termasuk di sektor komoditas. BEI dan OJK terus berkomunikasi dengan investor internasional dan perusahaan tercatat untuk mendorong pemerataan kepemilikan.
Tetapi sejauh mana emiten benar-benar bergerak, bahan yang tersedia belum menjawabnya. Penelusuran redaksi tidak menemukan pengumuman keterbukaan informasi BEI yang memuat rencana atau eksekusi emiten menurunkan konsentrasi kepemilikan di bawah ambang 92,5%. Redaksi juga belum menemukan bukti penyesuaian reksa dana indeks atau ETF oleh manajer investasi ke konstituen non-HSC. Keduanya tetap pertanyaan terbuka, begitu juga apakah ambang 92,5% diterapkan konsisten pada semua emiten besar. Daftar emiten HSC yang menjadi dasar keputusan komite belum diaudit independen. Untuk gambaran siapa yang disorot dalam perdebatan HSC, baca juga pengeluaran saham kategori High Shareholding Concentration (HSC).
Perlu dicatat pula bahwa pernyataan "beban dipindahkan" bukan tuduhan niat. Regulator memilih jalur yang menurut mereka perlu ditempuh agar pasar memenuhi standar global. Pertanyaan akuntabilitasnya terletak pada transparansi biaya keputusan itu. Publik berhak tahu seberapa besar bobot saham yang dikeluarkan, kapan, dan siapa yang menanggung selisihnya.
Klaim "kemajuan diakui" dan batasnya
OJK juga menekankan komunikasi dengan MSCI. Friderica menyebut pihak Indonesia bertemu perwakilan MSCI sampai 18 kali, termasuk di Bangkok, dan MSCI disebut mengapresiasi perkembangan pasar modal Indonesia. Deputi Komisioner OJK Eddy Manindo Harahap mengatakan MSCI "sudah meng-acknowledge" kemajuan Indonesia, tetapi mengakui hal itu tidak berarti semua perhatian MSCI sudah selesai. Komunikasi intensif sejak Februari ditujukan untuk memahami kesenjangan (gap) yang masih dinilai perlu diperbaiki.
Pengakuan atas kemajuan bukan jaminan hasil. Konsultasi MSCI belum selesai dan keputusan baru keluar Juni 2027. FTSE memang mempertahankan Indonesia sebagai emerging market dan tidak memasukkannya ke daftar pantauan pada pengumuman 13 November. Tetapi sikap FTSE tidak mengikat MSCI. Pertemuan OJK dengan Japan Financial Services Agency (Japan FSA) pada 17 November, yang antara lain membahas MSCI dan pengalaman Jepang dengan lembaga pemeringkat global, juga lebih bersifat pertukaran pengalaman.
Redaksi mencatat pula bahwa OJK menyatakan siap menerbitkan sanksi baru untuk menindaklanjuti penegakan hukum terhadap pelaku manipulasi pasar modal. Rincian bentuk, nominal, dan objek sanksi belum tersedia di bahan yang diperiksa. Karena itu, klaim penegakan hukum belum bisa diuji.
Faktor lain yang jangan diabaikan
Menjelaskan koreksi 9.134 ke 5.000-an dengan satu sebab saja berisiko menyesatkan. Chief Economist Citi Indonesia Helmi Arman memperingatkan bahwa arus keluar dana (capital outflow) dari pasar saham dapat menekan likuiditas perbankan dan suku bunga. Tekanan itu bisa makin terasa karena perbankan juga menghadapi jadwal penarikan Saldo Anggaran Lebih (SAL) yang ditempatkan di bank milik negara (Himbara). Helmi menilai faktor penentu premi risiko adalah kemampuan menjaga peringkat kredit negara. Peringatan ini bersifat proyeksi, bukan data realisasi, dan belum mengukur kontribusinya terhadap penurunan IHSG.
Karena itu, tiga komponen koreksi belum terpisahkan dari bahan yang ada: pembobotan ulang saham HSC, aksi jual yang dipicu pengumuman MSCI, dan faktor likuiditas lain. Redaksi tidak menemukan data jual bersih investor asing sejak pengumuman konsultasi MSCI sampai IHSG menyentuh 5.000-an. Tanpa data itu, klaim bahwa koreksi "murni" hasil desain tidak dapat dibuktikan, begitu pula klaim sebaliknya bahwa koreksi sepenuhnya akibat tekanan eksternal.
Pertanyaan yang harus dijawab OJK dan BEI
Dari seluruh rangkaian itu, ada lima pertanyaan akuntabilitas yang layak diajukan kepada regulator:
- Dekomposisi koreksi. Berapa persen penurunan IHSG dari 9.134 yang berasal dari penghapusan saham HSC dari penghitungan, dan berapa persen dari jual bersih investor yang mengikuti indeks MSCI?
- Daftar HSC. Dapatkah komite membuka daftar konstituen HSC beserta penerapan ambang 92,5%, termasuk jika ada pengecualian untuk emiten besar?
- Rencana emiten. Emiten mana yang sudah mengumumkan rencana menurunkan konsentrasi kepemilikan, dengan cara apa, dan dalam berapa lama?
- Dampak ke produk investasi. Apakah manajer investasi domestik sudah menyesuaikan reksa dana indeks dan ETF ke konstituen non-HSC seperti IDX Commodity 20?
- Pemisahan klaim. Jika pencoretan BRPT dan penurunan BRMS oleh MSCI bukan akibat label HSC, sebagaimana tersirat dari daftar IDX Commodity 20, apa dasar MSCI dan bagaimana OJK-BEI menjawabnya?
Komunikasi publik juga perlu disesuaikan. Mengatakan bahwa penurunan adalah "konsekuensi logis" tanpa merinci porsi tekanan eksternal menyulitkan investor ritel menilai risiko. Padahal pejabat BEI sendiri mengakui aksi jual dari dana pengikut indeks tidak terhindarkan. Pengakuan itu belum tercermin dalam narasi besar bahwa penurunan sepenuhnya dirancang. Pelacakan potensi aksi jual dari pengelola dana pasif pada reviu MSCI berikutnya, yang menurut laporan Kontan masih menyisakan dua reviu lagi, bisa menjadi ujian pertama atas klaim itu.
Yang belum diketahui
Beberapa hal tetap terbuka. Pertama, keputusan akhir MSCI belum ada dan baru diumumkan paling lambat 30 Juni 2027. Kedua, bahan yang tersedia tidak memuat data jual bersih asing dan tidak memisahkan efek pembobotan ulang dari efek aksi jual. Ketiga, belum ada audit independen atas daftar HSC dan konsistensi penerapannya. Keempat, kabar pertemuan Presiden Prabowo Subianto dengan MSCI yang disebut difasilitasi CEO BPI Danantara Rosan Roeslani belum terkonfirmasi. MSCI tidak membuka identitas pihak yang ditemui, dan OJK serta BEI menolak berkomentar.
Reformasi struktural bisa jadi memang perlu. Namun justru karena reformasi itu menimbulkan biaya nyata bagi investor dan emiten, regulator berutang penjelasan terukur, bukan sekadar pembenaran bahwa semuanya sesuai rencana. Selama dekomposisi koreksi tidak dibuka, frasa "by design" tinggal klaim, dan investor yang menanggung koreksi dari 9.134 ke 5.000-an berhak menagih angkanya.
Artikel yang serupa
Rate Card Bukan Jawaban HPS: Prosedur PPK Paket RANS
Izin Niaga BBM SEFAS: Siapa Jamin 200 SPBU Beroperasi?