Dana Darurat 3-12 Kali Pengeluaran Bukan 'Formula Ideal'
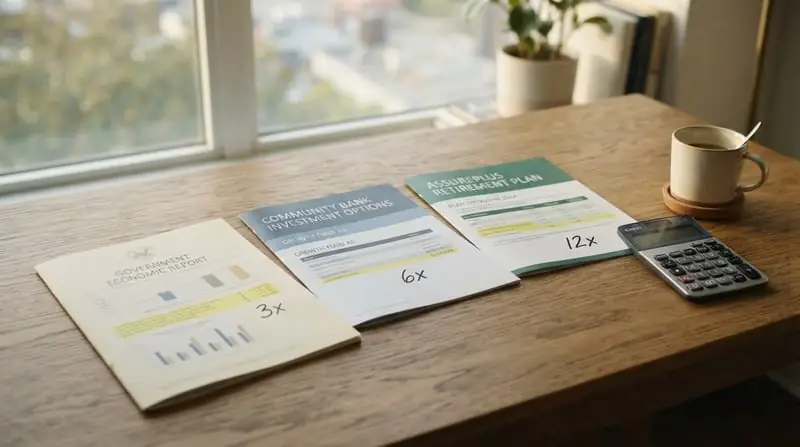
Hampir semua panduan keuangan pribadi di Indonesia menyepakati satu hal: setiap orang perlu dana darurat. Namun begitu pertanyaan lanjutannya diajukan — berapa besarannya? — kesepakatan itu bubar. Angka yang beredar, tiga hingga dua belas kali pengeluaran bulanan, kerap disajikan dengan label "ideal", seolah ada satu formula yang berlaku untuk semua orang. Setelah menelusuri panduan dari tujuh institusi keuangan, dari bank hingga perusahaan asuransi, kesimpulan yang justru layak dipertahankan adalah sebaliknya: dana darurat bukan formula ideal dengan satu jawaban pasti, melainkan acuan kasar yang bergeser tergantung siapa yang bicara dan di mana Anda berdiri dalam tabel status keluarga mereka.
Kemenkeu, bank, dan perusahaan asuransi memang sama-sama menyarankan rentang 3–12 kali pengeluaran. Tetapi angkanya tidak sama, dan semuanya berubah begitu status keluarga berubah. Perbedaan rekomendasi dana darurat antara Kemenkeu, bank, dan asuransi ini bukan detail teknis. Ia adalah inti cerita — dan pembaca berhak tahu bahwa kepastian yang selama ini dijual kepada mereka sebenarnya tidak ditopang bahan yang tersedia.
Satu Pertanyaan, Tujuh Jawaban Berbeda
Cara menghitung dana darurat sesuai status keluarga tampak mudah di permukaan: kalikan pengeluaran bulanan dengan angka pengali. Masalahnya, angka pengali itu berbeda-beda antar-institusi. Berikut perbandingannya, apa adanya dari dokumen masing-masing:
| Sumber | Lajang | Menikah (tanpa anak) | Punya anak |
|---|---|---|---|
| Rekomendasi umum Kemenkeu, dikutip PT Pegadaian | 3–4x | 6x | 9x (1 anak), 12x (2 anak) |
| Kementerian Keuangan, dikutip Manulife | — | 9–12x | — |
| Bank Mega Syariah | 3–4x | 6x | 9x (1 anak), 12x (2 anak) |
| Allianz | 3–6x | 6–9x | 9–12x |
| CIMB Niaga | 6x | 9x | 12x |
| Bank Sinarmas | 3–6 bulan | 6–12 bulan (berkeluarga) | hingga 12 bulan untuk penghasilan tak tetap |
| OJK (materi literasi keuangan 2026, dikutip MomsMoney) | 3–6x (penghasilan tetap) | — | 6–12x (memiliki tanggungan) |
Perhatikan baris pertama dan kedua. PT Pegadaian, mengatasnamakan "rekomendasi umum Kemenkeu", menulis bahwa pasangan menikah tanpa anak cukup menyiapkan 6 kali pengeluaran bulanan. Sementara Manulife, juga mengatasnamakan Kementerian Keuangan, menyatakan bahwa pasangan yang baru menikah dan belum memiliki anak justru perlu 9 sampai 12 kali lipat pengeluaran per bulan. Dua sumber, satu institusi yang sama dikutip, dua jawaban yang berbeda nyaris dua kali lipat.
Perlu dicatat dengan jujur: kami belum dapat memverifikasi dokumen primer Kemenkeu mana yang menjadi rujukan masing-masing pihak. Bisa jadi keduanya merujuk publikasi berbeda, atau salah satunya menafsirkan bebas. Tetapi justru di situlah poinnya — jika kutipan atas nama satu lembaga saja bisa menghasilkan angka yang berbeda, maka acuan dana darurat 3–12 kali pengeluaran tidak bisa diperlakukan sebagai konstanta.
Chubb Life bahkan memakai logika yang sama sekali lain: bukan status keluarga, melainkan jenis pekerjaan. Untuk karyawan tetap dengan penghasilan stabil, minimal 3 kali pengeluaran bulanan. Untuk wirausaha atau pekerja lepas yang penghasilannya fluktuatif, 6 kali. Dan untuk mereka yang memiliki tanggungan atau anggota keluarga dengan riwayat kesehatan khusus, setara 12 bulan pengeluaran.
Rekomendasi Kewajaran, Bukan Kepastian Empiris
Selisih angka-angka itu bukan selisih remeh. Allianz sendiri memberi contoh: untuk pengeluaran bulanan Rp5 juta, dana darurat lajang "ideal" berkisar Rp15 juta hingga Rp30 juta — rentang yang lebarnya dua kali lipat, dan itu baru dari satu institusi.
Yang lebih penting, tidak satu pun dari ketujuh panduan yang kami telusuri merujuk riset empiris di balik angka pengalinya. Tidak ada data agregat tentang berapa lama rata-rata orang Indonesia mencari pekerjaan baru setelah PHK, tidak ada studi biaya darurat khas rumah tangga, tidak ada basis statistik yang dikutip. Allianz justru mengutip Investopedia yang menyatakan bahwa tidak ada nominal dana darurat yang sama untuk semua orang karena kebutuhan setiap individu berbeda. Manulife mengutip definisi OJK tentang apa itu dana darurat — namun definisi itu sendiri tidak memuat angka pengali apa pun. CIMB Niaga bahkan mengakui secara eksplisit bahwa dalam menyusun alokasi dana darurat "tidak ada rumus pasti".
Maka posisi yang paling jujur adalah ini: angka 3–12 kali pengeluaran adalah rekomendasi kewajaran — rule of thumb yang masuk akal sebagai titik berangkat — bukan kepastian empiris. Variasinya antar-institusi justru memperkuat kegunaannya sebagai pedoman ilustratif sekaligus membatasi klaim presisi yang bisa dibebankan padanya.
Realita Menabung Dana Darurat dengan Gaji Rp6 Juta
Bagaimana acuan kasar ini bekerja di dunia nyata? MomsMoney memberikan simulasi yang layak dipelajari: mengumpulkan dana darurat Rp10 juta dalam enam bulan dengan gaji Rp6 juta membutuhkan setoran sekitar Rp1.666.667 per bulan, yang dibulatkan menjadi Rp1,7 juta. Susunan anggarannya: dana darurat Rp1,7 juta, kebutuhan pokok dan tagihan Rp3 juta, transportasi dan komunikasi Rp700 ribu, hiburan Rp400 ribu, dan cadangan kecil Rp200 ribu. Sekitar 28% penghasilan diarahkan ke dana darurat.
Angka itu disiplin dan berguna — ilustrasi yang membuat target abstrak menjadi konkret. Tetapi ia bertumpu pada satu susunan pengeluaran tertentu. Artikel yang sama mengakui bahwa skenario itu bukan aturan wajib: jika kebutuhan pokok lebih besar, target enam bulan perlu diperpanjang. Menabung Rp1 juta per bulan membawa Anda ke Rp10 juta dalam 10 bulan; Rp1,25 juta dalam delapan bulan; Rp1,5 juta dalam sekitar tujuh bulan.
Pertanyaan "Rp10 juta cukup untuk berapa lama?" juga dijawab dengan jernih di sumber yang sama: jika kebutuhan pokok Rp2 juta per bulan, dana itu setara lima bulan; jika Rp3 juta, hanya bertahan sekitar 3,3 bulan; jika Rp5 juta, hanya dua bulan. Jadi, menyebut target semacam itu "realistis untuk gaji Rp6 juta" adalah generalisasi yang bergantung penuh pada biaya hidup Anda, kota tempat Anda tinggal, dan tanggungan yang Anda pikul.
Bagi mereka yang gajinya habis sebelum sempat menyisihkan, persoalan sesungguhnya sering terletak pada pos pengeluaran — dan di sinilah strategi memotong pengeluaran gaya hidup untuk membangun dana darurat menjadi relevan, sebelum berbicara soal mengejar kelipatan berapa pun.
Ada pula jalan yang lebih membumi. Setelah utang lunas, Kontan menyarankan membangun bantalan awal Rp5 juta hingga Rp15 juta terlebih dahulu, bukan langsung mengejar enam bulan pengeluaran, lalu mengalihkan 50–80% dari bekas cicilan ke tabungan — dari cicilan Rp3 juta per bulan, misalnya, sekitar Rp1,5 juta hingga Rp2,4 juta bisa langsung dialihkan. Untuk keluarga dengan kebutuhan pokok Rp6 juta per bulan, target bisa dibuat bertahap: cadangan awal Rp1 juta sampai Rp3 juta, lalu Rp18 juta untuk tiga bulan, dan Rp36 juta untuk enam bulan. Bahkan menyisihkan Rp100 ribu per minggu berarti sekitar Rp5,2 juta terkumpul dalam setahun. Dan satu prinsip yang pantas digarisbawahi dari semua sumber: jangan pernah menggunakan utang baru hanya demi mengejar target tabungan.
Di Mana Menyimpan, dan Apa Kata Data Makro
Hampir semua panduan sepakat soal dua hal: pisahkan dana darurat dari rekening harian, dan simpan di instrumen yang likuid. Bank Sinarmas menyebut tabungan reguler, deposito jangka pendek, dan reksa dana pasar uang sebagai pilihan, sembari mengingatkan untuk menghindari instrumen berisiko tinggi seperti saham atau kripto. Pegadaian menawarkan emas — Tabungan Emas mulai dari Rp10 ribu — sebagai aset yang mudah dicairkan atau digadaikan.
Konteks makronya layak diketahui. Bank Indonesia pada Agustus 2026 mempertahankan BI Rate sebesar 5,75% dan menargetkan inflasi 2026 serta 2027 pada kisaran 2,5% ± 1%. LPS menetapkan tinggalan bunga penjaminan simpanan rupiah bank umum sebesar 3,75% untuk periode 1 Juli sampai 30 September 2026, dengan nilai simpanan yang dijamin maksimal Rp2 miliar per nasabah per bank.
Satu catatan kritis perlu disampaikan di sini. Beberapa panduan menyebut reksa dana pasar uang sebagai cara "mengatasi inflasi" bagi dana darurat — tetapi tidak ada data kinerja yang menjamin imbal hasilnya selalu mengimbangi inflasi, dan klaim itu berasal dari pihak yang mengelola produknya. Jika perlindungan daya beli adalah kekhawatiran utama Anda, ada pilihan instrumen investasi untuk melawan inflasi yang sebaiknya justru dipisahkan dari pos dana darurat — karena fungsinya berbeda: dana darurat menjaga likuiditas, investasi menjaga nilai.
Siapa yang Paling Rajin Menulis Panduan Ini?
Pertanyaan akuntabilitas yang jarang diajukan: siapa yang menerbitkan panduan-panduan ini? Jawabannya konsisten — pihak yang menjual produk terkait. Bank Mega Syariah menutup panduannya dengan tawaran Tabungan Investasya iB dan Tabungan Berkah Utama iB. CIMB Niaga dengan Tabungan CIMB Niaga Xtra yang disertai asuransi gratis. Bank Sinarmas dengan Simas Digi. Pegadaian dengan Tabungan Emas. Chubb dan Allianz dengan asuransi kesehatan mereka.
Ini tidak membuat saran mereka keliru — dana darurat memang bantalan likuid yang masuk akal untuk kebutuhan mendesak. Tetapi bentuk narasinya mengikuti kepentingan bisnis: semakin besar angka "ideal" yang tertanam di kepala pembaca, semakin besar kebutuhan yang tercipta untuk produk penampungnya.
Industri yang sama juga bergerak di sisi sebaliknya. Kontan melaporkan PT Pegadaian mencatat kenaikan outstanding loan gross lebih dari 58% secara tahunan, dengan rasio kredit bermasalah industri di bawah 1%, di tengah penataan regulasi melalui Peraturan OJK Nomor 39 Tahun 2024 dan UU P2SK. Di segmen premium, PT Lesca Gadai Premier menawarkan pendanaan berbasis aset dengan agunan jam tangan Patek Philippe, Rolex, tas Hermes Birkin, hingga logam mulia. Direktur Lesca, Bastian Purnama, menyebut pemilik aset bisa memperoleh likuiditas tanpa melepas kepemilikan, sementara ekonom Piter Abdullah menilai gadai kini menjadi alternatif pengelolaan likuiditas. Namun satu penyedia premium dan komentar naratif belum cukup untuk menyebut transformasi industri — yang bisa kita simpulkan hanyalah bahwa likuiditas, dalam kedua arah, adalah bisnis yang menguntungkan.
Cara Memakai Rentang 3–12 Kali Secara Bertanggung Jawab
Menolak kepastian palsu bukan berarti menolak panduannya. Berikut cara menggunakan acuan 3–12 kali dengan jarak yang sehat:
- Hitung dari kebutuhan pokok, bukan gaya hidup. Yang dihitung adalah makanan, tempat tinggal, listrik, transportasi, dan kewajiban lain yang benar-benar harus dibayar.
- Bangun bantalan awal dulu. Rp5–15 juta, atau bahkan Rp1–3 juta, sebelum mengejar kelipatan penuh.
- Sisihkan 10–20% dari penghasilan bila mampu — dan jika tidak mampu, di bawah itu pun tidak masalah. Target jelas dan konsistensi lebih penting daripada nominal besar.
- Sesuaikan dengan kerentanan Anda. Penghasilan tidak tetap atau keluarga dengan satu sumber penghasilan layak mengarah ke cadangan 9–12 bulan; lajang dengan penghasilan stabil bisa memulai dari 3–6 bulan.
- Evaluasi berkala. Bank Sinarmas menyarankan setidaknya setahun sekali; Kontan menyarankan tiap tiga sampai enam bulan — karena menikah, punya anak, atau kenaikan biaya hidup mengubah kebutuhan Anda.
- Jangan berutang demi mengejar target, dan jangan pakai dananya untuk hal yang bukan darurat.
Dan sampai ada dokumen primer Kemenkeu yang jelas rujukannya, atau panduan independen dari akademisi dan regulator yang tidak menjual produk, sikap paling masuk akal adalah menyimpan jarak sehat terhadap angka mana pun yang diusulkan kepada Anda.
Angka 3–12 kali pengeluaran bukan dusta; ia kompas kasar yang berguna. Yang keliru adalah menyajikannya sebagai kepastian. Setiap pembaca berhak tahu di mana batas kepastian sebuah nasihat keuangan — dan berhak mulai menabung, dari nominal sekecil apa pun, tanpa rasa bersalah karena gagal mencapai standar "ideal" yang sejak awal tidak pernah dibuktikan ada.
Artikel yang serupa
Laba Ultrajaya Naik 19%, Penjualan Turun: Ini Biang Keroknya
Akuisisi ULTJ FFI: Penjualan Turun, Laba Naik 19%
Saat Danantara Jadi Bos Bursa dan Emiten Besar
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
DPR Tagih Rp158 Miliar, PT Pos Terancam Krisis Likuiditas
Cara Daftar Affiliate TikTok: Panduan Lengkap dan Solusi
Alfamart vs Indomaret: Adu Cuan & Strategi di Balik Angka
Vietnam Masuk FTSE, Asing Tinggalkan RI: Dampaknya ke IHSG
Sosial


