Sentimen Positif Pasar yang Datanya Sendiri Membantah
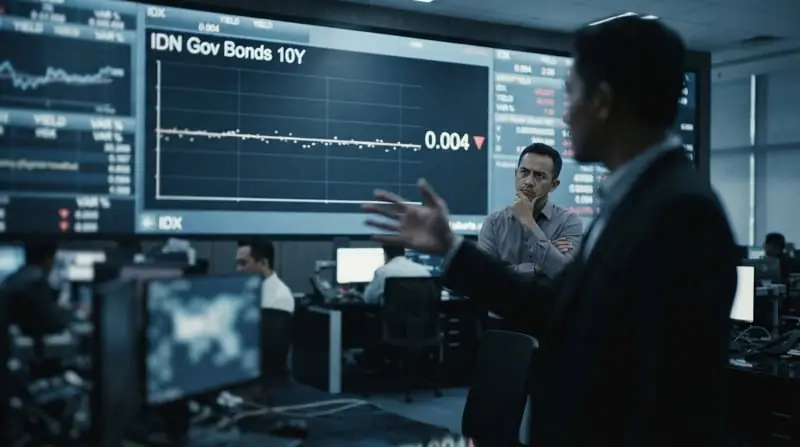
Pada hari Suahasil Nazara dilantik menjadi Menteri Keuangan, Senin (14/9/2026), sebuah penilaian beredar luas di media: pergantian bendahara negara itu disebut berpotensi menjadi "sentimen positif bagi pasar obligasi" Indonesia. Klaim itu datang dari Aryo Perbongso, Fixed Income Research Sinarmas Sekuritas. Masalahnya, di artikel yang sama, angka yang dikutip justru menunjukkan hal yang nyaris berlawanan: yield SUN (Surat Utang Negara) tenor acuan 10 tahun ditutup di level 7,160% pada 14 September 2026, turun tipis dari 7,164% pada perdagangan Jumat.
Turun 0,004 poin. Itulah seluruh bukti kuantitatif yang tersedia di hari yang sama dengan klaim "sentimen positif" itu. Dan di situlah persoalannya dimulai.
Anatomi sebuah klaim
Mari kita teliti apa yang sesungguhnya disampaikan Aryo. Menurutnya, pendekatan fiskal Suahasil lebih konservatif, berbeda dengan Purbaya Yudhi Sadewa yang lebih mengutamakan percepatan ekspansi kredit melalui pengelolaan likuiditas aktif — salah satunya tercermin dari penempatan awal dana pemerintah sebesar Rp 200 triliun di perbankan.
Aryo juga mengatakan, pendekatan Suahasil "dapat memperkuat kepercayaan investor dan menurunkan biaya pinjaman", sambil memperingatkan bahwa pengetatan fiskal yang terlalu dini berisiko melemahkan permintaan domestik sebelum investasi swasta sempat meningkat. Soal yield, ia menyebut pelaksanaan fiskal yang kredibel di bawah Suahasil "dapat mendukung rupiah dan menekan yield SBN tenor menengah hingga panjang" — tetapi, ia mengakui, dampak positif itu "masih dapat diimbangi oleh kondisi suku bunga global, penerbitan surat utang, serta arus modal investor".
Perhatikan pilihan kata-katanya: "berpotensi", "dapat", "masih dapat diimbangi". Ini adalah bahasa proyeksi, bukan bahasa observasi. Aryo sendiri cukup cermat — analisisnya berhati-hati dan penuh syarat. Yang menjadi masalah adalah cara analisis semacam itu dipadatkan menjadi satu frasa yang jauh lebih tegas dari isinya: "sentimen positif bagi pasar obligasi".
Ketika angka tidak ikut serta
Dalam konteks pasar obligasi, "sentimen positif" punya makna yang bisa diukur. Jika investor benar-benar menyambut suatu peristiwa sebagai kabar baik, mereka membeli SBN (Surat Berharga Negara), harga naik, dan imbal hasil (yield) turun secara berarti. Semakin kuat sentimen positifnya, semakin besar penurunan yield.
Kenyataan di hari pelantikan? Yield SUN 10 tahun bergerak dari 7,164% ke 7,160%. Gerakan sebesar itu — kurang dari setengah basis poin penuh — adalah fluktuasi yang, tanpa data pembanding seperti aliran dana asing di SBN atau rerata volatilitas harian, tidak bisa disimpulkan apa-apa. Bisa jadi pasar memang menyambut tipis; bisa jadi pasar sudah mengantisipasi pergantian ini jauh-jauh hari; bisa jadi pelaku pasar menunggu dan melihat. Data satu hari tidak bisa membedakan ketiganya.
Kita juga perlu jujur: artikel ini tidak hendak mengklaim bahwa pasar menolak Suahasil. Gerak yield satu hari bukan bukti kuat ke arah manapun — dan justru di situlah poinnya. Jika angka itu tidak cukup untuk menyimpulkan penolakan, angka yang sama juga tidak cukup untuk menyimpulkan sambutan hangat. Namun hanya satu dari dua kesimpulan itu yang beredar di kepala berita.
Pola yang pernah kita lihat
Framing semacam ini bukan fenomena baru. Redaksi ini pernah mengamati pola serupa dalam konteks SBN ritel: ketika kepala ekonom sebuah bank menyatakan kupon SR025 ditetapkan secara "rasional dan kompetitif", pernyataan itu berfungsi memberi legitimasi teknis pada keputusan pemerintah — klaim yang menguntungkan pihak yang menjual produk, disampaikan oleh pihak yang juga berkepentingan dengan kelancaran penjualannya.
Ini bukan tuduhan bahwa setiap komentar analis adalah propaganda. Analis riset pendapatan tetap seperti Aryo bekerja dengan kerangka yang sah dan argumentasinya konsisten secara teknis. Tetapi ada struktur insentif yang perlu disadari pembaca: rumah sekuritas hidup dari aktivitas pasar. Narasi yang menenangkan pasar — "transisi ini baik, kredibilitas fiskal terjaga, biaya pinjaman bisa turun" — adalah narasi yang sejalan dengan kepentingan bisnis penjualan efek. Dalam bahasa para pelaku pasar, ini wilayah spin sales desk: penilaian yang sah secara analitis tetapi disuarakan selektif sesuai kepentingan meja perdagangan.
Pembaca pasar modal yang berpengalaman tahu cara menimbang ini. Masalahnya, frasa "sentimen positif bagi pasar obligasi" yang dikutip media tidak membawa serta seluruh caveat yang Aryo sendiri ucapkan. Yang tersisa adalah stempel persetujuan pasar atas keputusan politik — keputusan yang, perlu dicatat, diambil dengan cara yang sangat dadakan: Purbaya masih menghadiri rapat kerja dengan Komite IV DPD RI pada Senin pagi, sebelum dipanggil Istana dan digantikan Suahasil pada sore harinya melalui Keputusan Presiden RI Nomor 97p Tahun 2026.15
Apa yang sebenarnya menggerakkan pasar
Ironisnya, bahan hari pelantikan itu sendiri sudah memuat jawaban yang lebih jujur tentang apa yang menentukan arah yield SBN. Dalam analisisnya, Aryo menyebut tiga variabel penyeimbang: kondisi suku bunga global, penerbitan surat utang, dan arus modal investor. Untuk tenor jangka pendek, ia menambahkan dua faktor lagi: kebijakan moneter Bank Indonesia dan likuiditas perbankan, termasuk jika dana pemerintah di perbankan ditarik.
Perhatikan: tidak satu pun dari kelima faktor itu bernama "siapa menteri keuangannya". Suku bunga global ditentukan di Washington dan pasar global. Penerbitan surat utang adalah keputusan kuantitatif yang bergantung pada defisit. Arus modal investor asing bergerak mengikuti kalkulasi imbal hasil riil dan risiko — sesuatu yang tidak berubah karena serah terima jabatan di Istana Negara.
Jadi jika kelak yield SBN benar-benar melandai dalam beberapa bulan ke depan, apakah itu bukti bahwa pelantikan Suahasil adalah sentimen positif? Tidak otomatis. Korelasi dengan waktu bukanlah kausalitas — dan memperlakukannya seolah-olah demikian adalah cara framing pasar bekerja.
Hal yang sama berlaku, dari arah berlawanan, pada instrumen lain. Ketika pergantian bendahara negara terjadi, pasar memang merespons ketidakpastian — redaksi ini pernah mencatat bagaimana dampak pergantian Menkeu terhadap nilai tukar rupiah dapat menyalurkan diri melalui krisis kepercayaan, bukan melalui nama menterinya. Reaksi pasar obligasi tidak berbeda: yang bekerja adalah mekanisme, bukan tokoh.
Aritmetika yang tidak ditanyakan siapa pun
Ada satu hal yang, menariknya, lolos dari perhatian hampir semua komentator di hari pelantikan. Usai dilantik, Suahasil menegaskan komitmennya menjaga defisit APBN di bawah 3% terhadap Produk Domestik Bruto, dan mengaku mendapat arahan khusus dari Presiden Prabowo untuk menjaga kesehatan serta kredibilitas keuangan negara. Di sisi lain, bahan yang sama mencatat pemerintah mencanangkan pertumbuhan ekonomi 8% dalam jangka panjang, sementara presentasi RAPBN 2027 mengasumsikan pertumbuhan 6%.
Bagaimana disiplin fiskal yang menahan belanja bersanding dengan target pertumbuhan yang menuntut dorongan? Aryo sendiri menilai pencapaian target 8% "memerlukan peningkatan produktivitas dan investasi swasta yang kuat, di samping disiplin fiskal" — dan memperingatkan soal kualitas belanja serta kecepatan eksekusi sebagai faktor penentu. Ini adalah pertanyaan aritmetika yang sah, dan jauh lebih berharga bagi pembaca daripada stempel "sentimen positif" yang tidak didukung angkanya sendiri.
Jika media ingin berguna bagi publik, inilah pertanyaan yang layak diajukan kepada Menteri Keuangan baru: dengan defisit dikunci di bawah 3%, dari mana ruangnya? Memilih defisit, pertumbuhan, atau mengakui targetnya tidak realistis?
Pelajaran membaca framing pasar
Artikel ini bukan keberatan pada Suahasil Nazara. Rekam jejaknya panjang dan jelas: Sarjana Ekonomi Universitas Indonesia (1994), Master of Science dari Cornell University (1997), doktor ekonomi dari University of Illinois at Urbana-Champaign (2003), Guru Besar Ilmu Ekonomi (2009), Kepala Badan Kebijakan Fiskal sejak 2016, dan Wakil Menteri Keuangan sejak 2019 — pertama mendampingi Sri Mulyani, lalu berlanjut di Kabinet Merah Putih.12 Presiden boleh jadi punya alasan kuat menunjuknya.
Yang dikeberatan artikel ini adalah kebiasaan menerjemahkan pergantian tokoh menjadi vonis pasar sebelum pasar sendiri bicara — dan menyebut 0,004 poin sebagai buktinya. Kita sudah melihat bagaimana pejabat bisa melempar klaim yang tidak ditopang data pasar, misalnya melalui pernyataan Purbaya yang menyebut investor belum paham ketika indeks anjlok. Dari meja analis, betapapun halusnya, mengikuti logika yang sama: kepercayaan diri naratif yang melampaui bukti empirisnya.
Untuk memastikan tuduhan "sentimen positif" menjadi sesuatu yang bisa diverifikasi, dua hal masih terbuka dan perlu dijawab dengan data: pertama, bagaimana aliran dana asing di SBN pada hari-hari sekitar pelantikan — bukan hanya yield harian yang nyaris datar; kedua, bagaimana gerak yield pada 14 September dibandingkan dengan hari perdagangan biasa dan momen pengumuman kebijakan sebelumnya. Sampai data itu tersedia, kesimpulan yang paling jujur adalah kesimpulan yang membosankan: pasar tidak banyak bereaksi.
Dan mungkin memang seharusnya demikian. Pergantian menteri adalah peristiwa politik. Yang menggerakkan pasar obligasi adalah aritmetika fiskal, suku bunga, dan arus modal — ketiganya belum berubah pada Senin sore itu. Angka 7,164% menjadi 7,160% sudah mengatakannya sendiri. Kita tinggal mau mendengarkannya, atau membiarkan frasa yang lebih nyaman menimpanya.
Artikel yang serupa
Seperenam Laba Bluebird dari Jual Aset
Yield Dividen BIRD 10%: Kinerja atau Pelemahan Harga?
Mengapa Utang Jangka Pendek Kalbe Farma Melonjak di 2026?
Popular Post
Membongkar Opini Audit di Balik Laporan Keuangan PT Pos
KoinWorks Rp 600 Miliar: Siapa Pemutus Kredit di Bank BUMN?
DPR Tagih Rp158 Miliar, PT Pos Terancam Krisis Likuiditas
Misteri Pelunasan Sukuk PT Pos Indonesia di Tengah Krisis
WIKA Tempuh Arbitrase Rp5T, Bagaimana Nasib Investor Ritel?
Sosial


